Аккредитив в международной сделке: пошаговая инструкция и подводные камни
Что такое аккредитив в банке: определение и основные понятия
Аккредитив это твердое обязательство финансовой организации выплатить оговоренную сумму поставщику по поручению заказчика, но исключительно после предоставления бумаг, строго соответствующих условиям контракта. Если отвечать на частый вопрос бизнеса о том, что такое аккредитив в банке, коротко: условный платеж, при котором кредитное учреждение выступает независимым посредником и гарантом.
Банковский инструмент работает по принципу документарного контроля. Заказчик не переводит капитал вслепую, а поставщик не отгружает продукцию без гарантии оплаты. Безопасные расчеты по аккредитиву базируются исключительно на проверке накладных, а не на доверии между контрагентами. Финансовая структура не оценивает фактическое качество груза и не проверяет физическое исполнение договора. Специалисты сверяют предоставленные сертификаты с текстом выпущенного обязательства и переводят средство платежа, если найдено полное совпадение.
Аккредитивы это надежный защитный механизм для крупных контрактов, работы с новыми партнерами и минимизации трансграничных рисков. В 2026 году спрос на такие операции стремительно растет. Статистика показывает, что у малого и среднего бизнеса количество открытых международных контрактов с использованием данного механизма за первое полугодие увеличилось в полтора раза по сравнению с прошлым годом. Компании все чаще применяют юань, а сам формат активно внедряется в производственном секторе, машиностроении и агропромышленном комплексе.
Участники аккредитивной сделки и ключевые условия
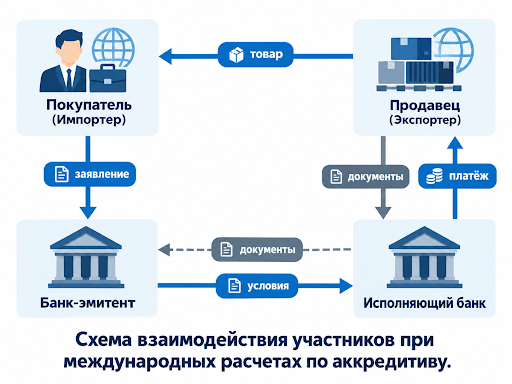
В стандартной трансграничной операции задействованы четыре главные стороны: покупатель, продавец и две независимые финансовые организации. Импортер по международной терминологии именуется аппликантом. Он инициирует процесс, поручая своему обслуживающему учреждению выпустить гарантию, опираясь на параметры внешнеторгового контракта. Экспортер выступает бенефициаром. Он получает причитающиеся деньги только тогда, когда полностью выполнит требования и передаст правильный документ в окно приема.
Банк-эмитент открывает обязательство по заявке импортера, принимая на себя главную ответственность за финальный расчет. Исполняющий банк, находящийся обычно в стране экспортера, наделяется полномочиями проверять бумаги и осуществлять перевод, акцепт или негоциацию. В международной практике это всегда два разных юридических лица, что обеспечивает независимый контроль.
Базовые условия необходимо жестко зафиксировать в договоре заранее: тип инструмента, точную сумму, сроки действия, маршрут перевода, перечень требуемых бумаг. Формулировки обязаны исключать двойное толкование. Эмитент перечислит средства только за те накладные, которые прямо указаны в тексте. При депонированной форме финансы импортера блокируются на специальном балансе, поэтому счет показывает реальное наличие обеспечения. Заказчик твердо знает: его капитал не уйдет контрагенту, пока предоставленные сертификаты не совпадут с заявленными требованиями.
Роль банка-эмитента и банковских средств в аккредитивных расчетах
Независимый эмитент выполняет функцию главного гаранта и источника фондирования операции. Учреждение принимает заявку импортера, проводит глубокий анализ его платежеспособности и берет на себя безотзывное обязательство перечислить деньги бенефициару при идеальном совпадении бумаг. Риск неоплаты для экспортера сводится к минимуму, равно как и риск потери капитала для импортера без подтвержденной отгрузки.
Происхождение обеспечения зависит от выбранной схемы. При депонированном формате банк заранее блокирует нужную сумму, используя специальный счет покрытия. При гарантированном формате живые финансы не изымаются из оборота, а банковский гарант опирается на открытую кредитную линию клиента. Для заказчика разница критична: в первом варианте средство замораживается моментально, во втором — бизнес продолжает использовать капитал. Экспортеру всегда надежнее первый путь, поскольку реальный источник финансирования под аккредитив сформирован в момент выпуска сообщения.
Как работает аккредитив: процесс открытия и исполнения
Механизм защиты выстроен в виде строгой последовательности из пяти этапов. Сначала импортер формирует заявку, поручая обслуживающей организации открывать аккредитив, строго соблюдая параметры подписанного контракта. Затем банк покупателя транслирует условия исполняющему учреждению, которое официально уведомляет экспортера о выпуске гарантии. После этого поставщик отгружает продукцию перевозчику и собирает каждый документ, упомянутый в тексте сообщения.
Далее исполняющая сторона скрупулезно проверяет предоставленный пакет на соответствие заявленным требованиям. Если расхождений не выявлено, кредитная организация переводит деньги бенефициару. Если найдена хотя бы одна опечатка, транзакция блокируется.
Инструмент будет работать эффективно только при понимании главного правила: финансовые структуры проверяют исключительно бумаги. Физическое состояние груза остается за рамками контроля. Именно поэтому параметры, перечень сертификатов и сроки подачи необходимо выверять до запуска процедуры.
Виды и формы аккредитивов: классификация и характеристики
Инструменты торгового финансирования классифицируются по двум базовым критериям: праву на изменение параметров и методу обеспечения платежа. По первому признаку выделяют отзывные и безотзывные виды. Отзывный формат позволяет инициатору менять или аннулировать обязательство без уведомления поставщика, что делает его крайне рискованным. Безотзывный тип запрещает любые корректировки без письменного согласия всех участников цепочки, гарантируя максимальную стабильность.
По второму критерию существуют покрытые (депонированные) и непокрытые (гарантированные) формы. В первом случае полная сумма контракта резервируется заранее, поступая в распоряжение исполняющего учреждения. Во втором варианте предварительное депонирование отсутствует, а эмитент разрешает списать средства со своего корреспондентского баланса позже.
Эти признаки свободно комбинируются. Например, банковский продукт часто бывает безотзывным и депонированным одновременно, что дает наивысшую степень защиты. Для контрактов с повышенным уровнем опасности дополнительно задействуют подтвержденные и резервные (Standby) аккредитивы.
Непокрытый аккредитив: особенности и применение
Гарантированный или непокрытый аккредитив представляет собой вид расчетов, при котором импортер не замораживает собственный капитал на период действия обязательства. Эмитент не требует предварительного перечисления суммы на специальный баланс. Вместо этого он предоставляет исполняющему учреждению право списать требуемый объем средств со своего корреспондентского счета по факту предоставления правильных бумаг.
Базовые условия такого продукта напрямую привязаны к корпоративной кредитной линии. Финансовая организация анализирует устойчивость бизнеса и выпускает банковский инструмент в рамках одобренного лимита. Заказчик сохраняет оборотный капитал, оплачивая поставку только после успешного завершения этапа проверки. Экспортер при этом полагается исключительно на международный рейтинг кредитного учреждения.
Безотзывный покрытый аккредитив: что это простыми словами
Самый востребованный инструмент в международной торговле — безотзывный покрытый аккредитив. Это формат расчетов, при котором обслуживающая организация заранее блокирует полную стоимость контракта на весь период действия договоренностей, а переводит капитал поставщику исключительно после получения бумаг, доказывающих выполнение обязательств. Если объяснять термин безотзывный покрытый аккредитив что это простым языком, суть такова: деньги заказчика уже надежно заперты на транзитном балансе, и забрать их оттуда разрешается только при строгом соблюдении правил игры.
Слово «безотзывный» гарантирует, что эмитент лишен права аннулировать или корректировать параметры без официального одобрения бенефициара. Если в цепочке присутствует подтверждающий институт, потребуется и его резолюция.
Данный вид признан эталоном надежности, поскольку счет пополнен заранее. Фактический источник финансирования формируется в день выпуска сообщения и абсолютно не зависит от того, обанкротится ли покупатель через месяц. Поставщик получает железобетонную гарантию оплаты, а заказчик уверен, что капитал не исчезнет до завершения отгрузки. Для безотзывного покрытого аккредитива заморозка оборотных средств выступает главным минусом, однако высочайший уровень безопасности полностью компенсирует этот недостаток.
Важно знать. Согласно Унифицированным правилам и обычаям для документарных аккредитивов (UCP 600 Международной торговой палаты), любой аккредитив по умолчанию считается безотзывным, если в его тексте прямо не указано иное. Поэтому условие об отзывности стороны должны оговаривать отдельно и явно.
Как проводятся расчеты по аккредитиву: пошаговое руководство
Безопасные расчеты по аккредитиву реализуются через три последовательных этапа для контрагентов и один финальный шаг для кредитных организаций: согласование параметров, выпуск сообщения, физическая отгрузка и финальное раскрытие. Малейшая неточность на любой стадии способна заморозить деньги, а исправление ошибок обходится бизнесу значительно дороже, чем их предварительное предотвращение.
Для импортера основная нагрузка ложится на период до подачи официального заявления. Покупатель обязан совместно с продавцом определить оптимальный формат инструмента, составить исчерпывающий перечень сертификатов, подтверждающих поставку, и зафиксировать жесткие временные рамки. Только после этого заказчик направляется в банк открывать обязательство, где финансовая структура блокирует капитал или выделяет кредитный лимит.
Для экспортера критический момент наступает сразу после получения SWIFT-уведомления. Продавец обязан досконально сверить поступившие условия с текстом исходного контракта. Если обнаружены расхождения, корректировки вносятся строго до передачи груза перевозчику. Далее поставщик начинает работать с товаром, формирует документы и передает их в окно приема до истечения дедлайна.
Важно помнить: банки проверяют исключительно предоставленные бумаги, игнорируя устные договоренности сторон. Любая опечатка трактуется как веский повод для отказа в выплате. Чтобы счет бенефициара пополнился вовремя, необходимо следовать четкому алгоритму действий.
Шаг 1. Согласование условий во внешнеторговом контракте
В тексте внешнеторгового договора необходимо заранее зафиксировать тип применяемого инструмента, точную сумму, период действия, метод исполнения, наименования финансовых организаций, исчерпывающий список сертификатов и крайнюю дату их предоставления. Требования обязаны быть исключительно документарными: они привязываются к бумагам, которые физически передаются специалистам, и не должны содержать абстрактных характеристик груза.
Стандартный раздел контракта включает полные наименования и юридические адреса сторон, SWIFT-коды эмитента и исполняющего учреждения, описание продукции, количество, стоимость, базис поставки по Incoterms, график отгрузки, параметры страхования и распределение комиссионных расходов. Пример грамотной формулировки: «Платежи производятся в долларах США с безотзывного документарного обязательства, выпущенного по поручению Заказчика в пользу Поставщика». Чем детальнее прописаны реквизиты, тем меньше риск возникновения спорных ситуаций при финальном аудите.
Шаг 2. Подача заявления на открытие и авизование
Процедура запускается, когда импортер передает обслуживающему менеджеру заполненное заявление. Учреждение депонирует требуемый объем средств при покрытой схеме или анализирует доступный кредитный лимит при гарантированной. После успешного резервирования эмитент формирует и отправляет стандартизированное SWIFT-сообщение формата MT700 (Issue of a Documentary Credit) в адрес исполняющей организации.
В этом электронном документе зашифрованы все критические параметры сделки. Основные поля включают: :20 (уникальный номер транзакции), :31C (дата выпуска), :40A (форма инструмента), :50 (данные аппликанта) и :59 (реквизиты бенефициара). Дополнительно транслируются сроки отгрузки и детальный перечень требуемых накладных. Получив MT700, исполняющая сторона расшифровывает стандартизированный код и официально уведомляет экспортера о поступлении гарантии. Этот процесс передачи информации в банковской практике называется авизованием.
Шаг 3. Отгрузка товара и сбор транспортной документации
Убедившись в корректности выпущенного обязательства, экспортер передает партию логистическому оператору. Тип оформляемого транспортного подтверждения напрямую зависит от выбранного способа доставки: при морских перевозках выписывается коносамент (Bill of Lading), при автомобильных — накладная CMR, при железнодорожных — RWB, а при авиационных — AWB. Если задействовано несколько видов транспорта, формируется мультимодальный документ.
К базовой транспортной накладной обязательно прикладываются коммерческий инвойс и подробный упаковочный лист. В зависимости от специфики контракта, пакет дополняется страховым полисом, сертификатом происхождения (Certificate of Origin), а также актами, подтверждающими вес и качество продукции. Специалисты примут транспортную накладную исключительно в том случае, если она доказывает факт принятия груза к перевозке и не содержит оговорок о повреждениях упаковки.
Раскрытие аккредитива: условия и порядок
Финальный этап, на котором кредитное учреждение анализирует предоставленные бумаги и осуществляет перевод средств бенефициару, называется раскрытие аккредитива. Аудит проводится исключительно по внешним признакам: специалисты проверяют комплектность пакета, правильность заполнения реквизитов и отсутствие логических противоречий между разными справками. Фактическое состояние продукции, прибывшей на склад, банк не интересует — важна только документарная сторона, которую подразумевает сделка.
Согласно международным правилам и нормам ГК РФ, максимальный срок проверки не может превышать пяти рабочих дней с момента получения пакета. После завершения аудита принимается окончательное решение. Если документы идеально соответствуют заявленным условиям, продавец получает перевод. При обнаружении расхождений транзакция блокируется, и эмитент запрашивает у покупателя официальное согласие на оплату с ошибками. Для бизнеса правило простое: идеальный комплект гарантирует быстрые расчеты, а малейшая опечатка замораживает капитал на неопределенный срок.
Подводные камни и главные риски аккредитивной формы расчетов в ВЭД
В реалиях 2026 года корпоративный сектор сталкивается с четырьмя главными проблемами при использовании документарных инструментов: высокой стоимостью обслуживания, массовыми ошибками в оформлении, затяжными комплаенс-проверками и регулярными срывами сроков выплат. Финансовые институты взимают отдельные комиссии за выпуск, авизование, внесение изменений и финальный аудит. Совокупные издержки легко превышают 1–3% от общей суммы контракта, что существенно снижает маржинальность поставок.
Процесс оформления занимает от семи до четырнадцати дней, что критично для срочных контрактов. Отдельным фактором риска в 2026 году стали удлиненные процедуры комплаенс-контроля. Службы безопасности проверяют транзакции не только на соответствие стандартам UCP 600, но и на предмет нарушения санкционных ограничений, наличия стоп-слов в инвойсах и скрытых связей с подсанкционными юрисдикциями. Из-за этого скорость обработки международных платежей заметно снизилась.
Важно знать. В 2026 году регуляторы США и Европейского союза ужесточают требования к AML-политикам банков (Anti-Money Laundering). Банки-корреспонденты запрашивают больше документов, дольше обрабатывают платежи и могут приостанавливать операции из-за санкционного скрининга. Для аккредитивов это повышает вероятность задержки проверки документов и выпуска платежа, особенно при сделках с повышенным комплаенс-риском, включая риск вторичных санкций. Срок поставки и срок действия аккредитива стоит планировать с запасом.
Принцип строгой формы: ошибки в документах (Discrepancies)
Доктрина строгого соответствия гласит: проверяющие инстанции работают исключительно с текстом, полностью игнорируя физическое перемещение груза. Любое, даже самое незначительное расхождение (discrepancy) дает законное основание для отказа в переводе средств. Лишняя запятая в морском коносаменте, сокращение формы собственности компании или опечатка в дате инвойса гарантированно остановят транзакцию. По статистике Международной торговой палаты, при первом предъявлении ошибки выявляются в 60–70% пакетов.
Анализ отказов показывает пять самых распространенных нарушений:
- орфографические ошибки в наименованиях юридических лиц, адресах, датах и описании товарных позиций.
- логические нестыковки между разными справками: расхождение веса брутто в упаковочном листе и коносаменте, разные суммы в инвойсе и страховке.
- неполный комплект: отсутствие обязательного сертификата, пропущенная подпись, нечеткая печать или забытый штамп перевозчика.
- нарушение временных рамок: подача бумаг после истечения срока действия обязательства (Expiry Date) или позже допустимого периода с момента отгрузки.
- игнорирование точных формулировок: предоставление аналога вместо конкретной справки, жестко прописанной в тексте MT700.
Учитывая высокую цену ошибки, предварительный аудит пакета силами независимых экспертов до передачи в окно приема является обязательным этапом.
Сроки действия, комиссии и скрытые расходы
Финансовая модель документарных операций состоит из множества скрытых платежей. Итоговая стоимость формируется из комиссий за открытие, передачу сообщения, внесение корректировок, проверку пакета и добавление подтверждения. Каждая услуга тарифицируется отдельно, поэтому финальный счет всегда превышает базовую ставку, указанную в рекламном буклете. Для сложных трансграничных маршрутов совокупные расходы достигают 2% и более.
Помимо прямых затрат, критическое значение имеет дата истечения (Expiry Date). Если экспортер приносит идеальный пакет бумаг на следующий день после указанной даты, эмитент обязан отказать в выплате. Любое продление сроков из-за задержки судна в порту требует выпуска официального изменения (Amendment), что влечет дополнительные комиссии и требует письменного согласия импортера. Именно поэтому временные рамки и суммы покрытия необходимо рассчитывать с солидным запасом на логистические форс-мажоры.
| Тип комиссии | Кто оплачивает (обычно) | Примерный размер (%) |
|---|---|---|
| Комиссия банка-отправителя за валютный перевод | Плательщик (импортер / покупатель) | 0,1% – 1,5% (часто с фикс. min/max) |
| Комиссия банков-корреспондентов (транзитные сборы) | Зависит от условий (OUR — плательщик, BEN — получатель, SHA — делят) | Фикс. $20–70 за каждый банк (эквивалент 0,1% – 0,5%) |
| Валютная конвертация (курсовой спред / маркап) | Инициатор конвертации (плательщик или получатель) | 0,5% – 3,0% от курса ЦБ / биржи |
| Комиссия банка-получателя за зачисление средств | Получатель (экспортер / поставщик) | 0% – 0,5% (или фиксированные $10–30) |
| Агентское вознаграждение (при расчетах через платежных агентов) | Плательщик | 2,0% – 6,0% от суммы платежа |
Размеры в таблице усреднены по рынку. Точные цифры задает тариф конкретного учреждения, поэтому до запуска процедуры стоит запросить полный перечень комиссий и сложить их в единую смету.
Применение аккредитива в сделках с недвижимостью и других операциях
Документарные механизмы активно используются не только во внешнеэкономической деятельности, но и на внутреннем рынке. Инструмент обеспечивает максимальную защиту, когда проводится крупная сделка купли-продажи, объектом которой выступает коммерческая недвижимость или доля в уставном капитале ООО. Капитал, который вносит покупатель, надежно блокируется на транзитном балансе и переводится бывшему владельцу актива исключительно после завершения регистрационных процедур.
Когда продается недвижимость, триггером для раскрытия выступает выписка из ЕГРН, подтверждающая официальный переход права собственности через Росреестр. До появления этой записи в государственном реестре продавец не имеет доступа к финансам. Такая архитектура исключает ситуацию, при которой инвестор теряет и деньги, и приобретаемый объект.
При реализации корпоративных прав (долей в ООО) логика аналогична. Контрагенты фиксируют в договоре перечень нотариальных актов, доказывающих факт передачи управления. Защита действует симметрично: текущий владелец бизнеса видит зарезервированные миллионы до подписания бумаг, а приобретатель уверен, что аккредитив не раскроется без внесения изменений в ЕГРЮЛ. Дополнительным преимуществом является абсолютно прозрачный цифровой след транзакции, что критически важно для налогового контроля.
Частые вопросы (FAQ) об аккредитивах
Чем отличается от эскроу? Эскроу представляет собой специализированный счет с узким целевым назначением и жестким регулированием. Документарное обязательство — это гибкая форма расчетов с широким функционалом. За обслуживание эскроу банки часто не берут комиссию, тогда как документарные операции всегда тарифицируются.
Можно ли отменить безотзывный аккредитив? Нет, инициатор лишен права аннулировать или корректировать параметры в одностороннем порядке. Любые изменения вступают в силу исключительно после получения письменного согласия бенефициара и подтверждающего учреждения.
Кто платит комиссию банку? Распределение финансовой нагрузки фиксируется в базовом контракте. Традиционно расходы на выпуск покрывает импортер, а комиссии за авизование, аудит бумаг и подтверждение оплачивает экспортер путем удержания из суммы перевода.
Что проверяет банк при раскрытии? Специалисты анализируют исключительно предоставленные бумаги: их комплектность, правильность заполнения полей, наличие печатей и отсутствие логических противоречий. Фактическое качество отгруженной продукции не проверяется.
Сколько длится проверка документов? Согласно регламентам UCP 600 и нормам ГК РФ, максимальный срок аудита ограничен пятью рабочими днями с момента поступления пакета. После этого выносится решение о переводе или мотивированном отказе.
Что такое MT700? Это стандартизированное электронное сообщение в системе SWIFT (Issue of a Documentary Credit). Через него эмитент безопасно транслирует параметры гарантии в адрес авизующего учреждения.
Какие документы чаще всего нужны? Стандартный пакет включает коммерческий инвойс, детализированный упаковочный лист, транспортную накладную (коносамент, CMR), страховой полис и сертификат происхождения. Точный список всегда индивидуален.