ВЭД в бухгалтерском учете: правила, налоги и проводки
В 2026 году правила работы с иностранными партнерами претерпели существенные изменения, требующие от бизнеса перестройки внутренних процессов. На учет внешнеэкономической деятельности напрямую влияют новые фискальные и таможенные нормы. Общая базовая ставка налога на добавленную стоимость выросла с 20% до 22%, что меняет структуру планирования денежных потоков при закупках за рубежом. Для предприятий-экспортеров, применяющих упрощенную систему налогообложения (УСН), законодатели ввели альтернативу нулевой ставке: теперь доступен выбор тарифа 5% или 7%, при условии строгого соблюдения сроков подачи заявлений и выдерживания минимального периода применения выбранного режима.
Таможенное оформление также подорожало: сбор за обработку партии товаров с заявленной стоимостью свыше 10 миллионов рублей увеличен до 73 860 рублей. Логистический контур трансформировался за счет цифровизации. С 1 июня 2026 года при импорте грузов автомобильным транспортом применение системы СПОТ стало безальтернативным: электронный документ о предварительном прибытии (ДОПП) подается строго до момента фактического пересечения государственной границы. Начиная с 1 сентября 2026 года, все товаросопроводительные бумаги по экспортно-импортным поставкам принимаются контролирующими органами исключительно в цифровом формате. Чтобы не допустить штрафов и блокировок счетов, необходимо досконально понимать вэд бухгалтерский и налоговый учет в подробностях, начиная от базовых определений и заканчивая формированием проводок в ERP-системах.
ВЭД в бухгалтерском учете: что это такое и как ведется учет внешнеэкономической деятельности
Аббревиатура ВЭД расшифровывается как внешнеэкономическая деятельность. Если разбирать, что такое вэд в бухгалтерии расшифровка сводится к совокупности хозяйственных операций предприятия с иностранными контрагентами. Сюда входят импорт и экспорт товаров, выполнение работ, оказание услуг, а также любые финансовые расчеты, номинированные в иностранной валюте. Подобная работа требует от финансового отдела организации непрерывного валютного контроля, точного расчета курсовых разниц, своевременного начисления таможенных платежей и специфического администрирования НДС. Поэтому вэд бухучет кардинально отличается от стандартной практики внутренних продаж, где фигурирует исключительно национальная валюта и применяется единый контур закрывающих актов.
Базовый цикл взаимодействия компании с нерезидентом строится по строгому алгоритму. На старте стороны согласовывают и подписывают двуязычный контракт. Далее следует этап физической отгрузки продукции или старт оказания сервиса, сопровождающийся валютным платежом через уполномоченный банк. Следующий шаг — прохождение таможенной очистки и сбор подтверждающих форм. Каждая операция отражается в регистрах параллельно: в рублях и в валюте контракта по официальному курсу ЦБ РФ на дату совершения действия. Финальный этап включает закрытие взаимных расчетов и аудит налоговых последствий. Ведение учета внешнеэкономической деятельности не терпит приблизительности: малейшая ошибка в дате перехода права собственности искажает базу по налогу на прибыль и себестоимость партии.
Текстовая расшифровка видео Шаг 1. Российская компания заключает внешнеторговый контракт и получает инвойс с детализированными условиями поставки и оплаты. Шаг 2. Организация открывает валютный счет в уполномоченном банке и покупает необходимый объем валюты для предстоящего расчета. Шаг 3. Отдел валютного контроля банка проверяет документы, после чего оформляется международный платеж нерезиденту. Шаг 4. Товар отгружается со склада поставщика, пересекает границу и проходит процедуру таможенного оформления с уплатой пошлин. Шаг 5. После получения статуса «Выпуск разрешен» компания забирает закрывающие документы и официально оприходует товар в своей учетной системе.
Ключевые особенности ведения ВЭД в бухгалтерии
Внутренний и внешний учет разделяют три фундаментальных блока, требующих от специалиста дополнительных компетенций. Главная особенность заключается в мультивалютности и жестком регламенте подтверждения каждой цифры перед государственными органами.
- Курсовые разницы. Любая сделка с нерезидентом фиксируется в иностранной валюте, однако баланс формируется в рублях. Из-за ежедневных колебаний котировок возникают разницы, влияющие на итоговый финансовый результат.
- Специфический документооборот. Стандартные накладные дополняются инвойсами, международными транспортными накладными (CMR, коносаменты) и таможенными декларациями.
- Таможенный контур. Себестоимость импортируемой продукции включает ввозные пошлины, сборы за обработку и акцизы. Во внутренних закупках этот пласт затрат отсутствует.
Нормативная справка (актуально на 2026 год)
Фундамент учета внешнеторговых операций базируется на Таможенном кодексе ЕАЭС, Федеральном законе № 289-ФЗ (о таможенном регулировании) и № 173-ФЗ (о валютном регулировании). Порядок пересчета активов и обязательств, выраженных в иностранной валюте, по-прежнему регламентируется ПБУ 3/2006, нормы которого применяются в связке с актуальными ФСБУ. Налоговые аспекты, включая правила трансфертного ценообразования (ст. 105.14 НК РФ), порядок возмещения НДС и признания расходов при импорте, закреплены в соответствующих главах Налогового кодекса РФ.
Документооборот и валютное регулирование
Отсутствие хотя бы одной корректно оформленной бумаги блокирует возможность принять налог к вычету, подтвердить льготную ставку или успешно пройти банковский комплаенс. Практика показывает, что формирование структурированного электронного досье по каждому контракту минимизирует риски претензий со стороны ФНС и ФТС.
Необходимые документы для ВЭД операций
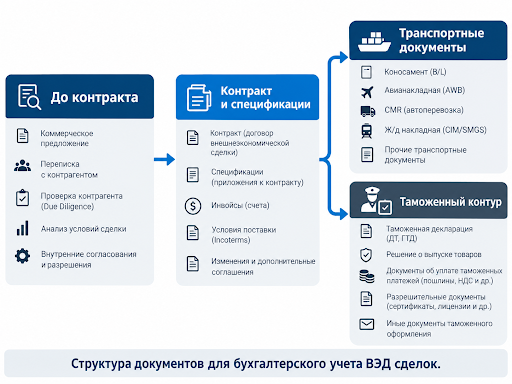
Архив внешнеторговой поставки состоит из нескольких логических блоков. Каждый документ закрывает определенный этап движения груза и денежных средств, а также требует проверки на соответствие международным стандартам.
- Контрактная база: основной договор, спецификации, дополнительные соглашения. Они закрепляют базис поставки по Инкотермс и условия перехода рисков.
- Коммерческий блок: инвойсы (счета на оплату) и упаковочные листы (packing lists), раскрывающие весогабаритные характеристики и стоимость номенклатуры.
- Транспортные формы: авианакладные, железнодорожные накладные, коносаменты или CMR, доказывающие факт физического перемещения груза.
- Таможенный пакет: декларации на товары (ДТ), квитанции об уплате пошлин, решения о корректировке стоимости.
- Финансовые подтверждения: банковские выписки, ведомости банковского контроля, платежные поручения.
Валютный контроль и расчеты при ведении ВЭД
Движение иностранной валюты консолидируется на активном счете 52. Поступление экспортной выручки отражается по дебету, а списание средств в пользу зарубежных поставщиков — по кредиту. Аналитика ведется в двух измерениях: в валюте платежа и в рублевом эквиваленте, пересчитанном по официальному курсу регулятора на дату проведения транзакции. Возникающие отклонения списываются на счет 91.
Процедура покупки валюты выглядит следующим образом. Предприятие перечисляет рубли со своего основного расчетного счета, после чего приобретенная валюта зачисляется на транзитный или текущий валютный счет. Разница между коммерческим курсом банка-эмитента и официальным курсом Центробанка формирует прочий расход или доход.
Взаимодействие с отделом валютного контроля обслуживающего банка требует предоставления исчерпывающей информации о характере перевода. Каждое списание сопровождается справкой о подтверждающих документах. Компании обязаны структурировать аналитику по счету 52 в разрезе конкретных банков, видов валют и контрактов, чтобы избежать путаницы при закрытии отчетного периода.
Учет товарных операций: импорт, экспорт и услуги
Бухгалтерский и налоговый учет импортных операций ВЭД
Формирование фактической себестоимости ввезенной номенклатуры — многоступенчатый процесс. Итоговая сумма складывается из контрактной цены поставщика и всех сопутствующих издержек, понесенных до момента поступления партии на склад покупателя. В эту базу включаются таможенные пошлины, логистические расходы, страхование груза и сборы за таможенное оформление. Возмещаемый НДС в себестоимость товара не интегрируется. Если контрактная стоимость зафиксирована в долларах или юанях, пересчет в рубли осуществляется на дату перехода права собственности, указанную в договоре.
Ввозной налог на добавленную стоимость принимается к вычету по стандартным правилам при выполнении трех условий: продукция оприходована, налог физически перечислен в бюджет при пересечении границы, а сами активы предназначены для использования в облагаемой НДС деятельности. В регистрах этот налог выделяется обособленно (начисление отражается записью Дт 19 Кт 60, а вычет — Дт 68 Кт 19) и не утяжеляет балансовую стоимость запасов.
Внимание: Налоговые риски
Анализ правоприменительной практики 2025-2026 годов выявляет критическую ошибку импортеров: несвоевременное отражение курсовых разниц на дату перехода права собственности. Игнорирование этого правила приводит к искажению базы по налогу на прибыль и некорректному формированию себестоимости. Положительные разницы должны включаться во внереализационные доходы по мере погашения задолженности. Включение курсовых колебаний непосредственно в первоначальную стоимость ввезенного оборудования или сырья является грубым нарушением методологии, влекущим доначисления при камеральных проверках.
Бухгалтерский и налоговый учет экспортных операций ВЭД
Ключевой момент при реализации продукции за рубеж — точное определение даты перехода права собственности. Если этот параметр прямо не прописан во внешнеторговом контракте, применяются нормы Гражданского кодекса РФ, привязывающие этот момент к дате передачи груза первому перевозчику. От этой даты зависит момент признания выручки в бухгалтерском учете.
Для применения нулевой ставки НДС экспортер обязан собрать регламентированный пакет документов и предоставить его в налоговую инспекцию в течение 180 календарных дней с момента отгрузки (для стран вне ЕАЭС отсчет ведется от даты проставления отметки «Выпуск разрешен»). Если компания не укладывается в отведенный срок, налог начисляется по стандартному тарифу 22% за счет собственных средств продавца. После успешного сбора бумаг уплаченную сумму можно будет заявить к вычету.
Совмещение поставок на внутренний рынок и за рубеж требует организации строгого раздельного учета НДС. Входящий налог по товарам и услугам, относящимся к экспортному направлению, аккумулируется на отдельных субсчетах. Это необходимо для корректного распределения сумм и легитимного подтверждения права на возмещение из бюджета.
Особенности ВЭД в сфере услуг (импорт и экспорт)
Приобретение консультационных, маркетинговых или IT-услуг у иностранного контрагента часто наделяет российскую организацию статусом налогового агента. Если местом реализации признается территория РФ (согласно ст. 148 НК РФ), заказчик обязан самостоятельно исчислить, удержать из дохода исполнителя и перечислить НДС в бюджет. Экспорт услуг подтверждается иначе, чем товарные поставки: таможенные декларации не оформляются. Доказательной базой служат двусторонние акты, деловая переписка и контракты, подтверждающие факт потребления результата работ за пределами России.
Практика отражения операций в 2026 году
Типовые проводки по ВЭД в бухгалтерском учете
Архитектура проводок базируется на взаимодействии нескольких синтетических счетов. Счет 52 аккумулирует валютные остатки, счет 60 фиксирует кредиторскую задолженность перед зарубежными поставщиками при импорте, а счет 62 отражает дебиторскую задолженность иностранных покупателей при экспорте. Финансовые результаты от колебаний валютных курсов относятся на счет 91. Ниже представлена сводная таблица наиболее распространенных транзакций.
Типовые бухгалтерские проводки при ВЭД
|
Содержание операции |
Дебет |
Кредит |
Первичный документ |
|---|---|---|---|
|
Покупка валюты |
57 (или 76) |
51 |
Платежное поручение, банковская выписка |
|
Зачисление купленной валюты на валютный счет |
52 |
57 (или 76) |
Банковская выписка |
|
Перечисление аванса нерезиденту |
60.02 (или 60.22) |
52 |
Платежное поручение, банковская выписка |
|
Поступление импортного товара |
41 |
60 |
ГТД/таможенная декларация, товарная накладная, инвойс |
|
Начисление таможенной пошлины |
41 или 44 |
76 |
Таможенная декларация, расчет таможенных платежей |
|
Отражение положительной курсовой разницы |
52, 60, 76 |
91.01 |
Бухгалтерская справка-расчет |
|
Отражение отрицательной курсовой разницы |
91.02 |
52, 60, 76 |
Бухгалтерская справка-расчет |
Автоматизация учета ВЭД (на примере 1С)
Внедрение современных ERP-систем радикально снижает трудозатраты финансового департамента. Программные комплексы уровня 1С:ERP берут на себя рутинные задачи: автоматическое формирование первичных документов по экспортно-импортным поставкам, ведение реестра контрактов, генерацию файлов для обмена с ФТС и ФНС. Система самостоятельно регистрирует номера грузовых таможенных деклараций (ГТД) в приходных ордерах и распределяет таможенную стоимость по номенклатурным позициям. Алгоритмы расчета курсовых разниц интегрированы в ядро модуля регламентированного учета, что исключает математические ошибки при закрытии месяца.
Бухгалтер ВЭД: обязанности и требования к специалисту
Профиль компетенций специалиста, отвечающего за международное направление, значительно шире стандартного функционала. Если разбирать, бухгалтер вэд это такое что за профессия, то речь идет об эксперте на стыке финансов, налогового права и таможенного регулирования. Работодатели требуют уверенного владения механизмами валютного контроля, навыков возмещения НДС, понимания принципов формирования таможенной стоимости и умения работать с электронными сервисами ФТС. Дополнительным преимуществом становится знание технического английского языка для проверки инвойсов и свободное владение инструментами 1С и Excel.
Зоны ответственности в компании распределяются строго:
- Бухгалтерия: ведет учет, рассчитывает налоги, контролирует валютные платежи, сверяет закрывающие акты и формирует отчетность.
- Логистика: отвечает за маршрутизацию, выбор перевозчика, соблюдение сроков и условий поставки по Инкотермс.
- Таможенный брокер: заполняет декларации, подбирает коды ТН ВЭД и взаимодействует с инспекторами на постах. Бухгалтер лишь проверяет итоговые цифры в выпущенной ДТ.
Часто задаваемые вопросы (FAQ)
Как рассчитываются курсовые разницы при авансовых платежах?
Выданный или полученный аванс в иностранной валюте пересчитывается в рубли строго один раз — по курсу ЦБ РФ на дату списания или зачисления денежных средств. В дальнейшем эта сумма не переоценивается ни на отчетную дату, ни на дату отгрузки. Следовательно, курсовые разницы по авансам в бухгалтерском и налоговом учете не возникают.
Что делать, если таможенная стоимость товара отличается от контрактной?
Таможенные органы вправе скорректировать стоимость ввозимой партии для расчета пошлин и НДС. В учете предприятия контрактная стоимость (база для расчетов с поставщиком) и таможенная стоимость (база для налогов) существуют параллельно. Разница разносится по соответствующим регистрам: НДС принимается к вычету на основании данных из декларации, а кредиторская задолженность перед контрагентом формируется по инвойсу.
Как организовать раздельный учет НДС при совмещении экспорта и продаж на внутреннем рынке?
Методика ведения раздельного учета в обязательном порядке закрепляется в учетной политике организации. На практике бухгалтеры открывают аналитические субсчета к счетам 19, 41 и 90. Входящий НДС по прямым расходам относится на конкретный вид деятельности, а налог по общехозяйственным затратам (аренда, связь) распределяется пропорционально доле экспортной выручки в общем объеме продаж за налоговый период.