Экономическая добавленная стоимость (EVA): формула, расчет и применение в оценке бизнеса
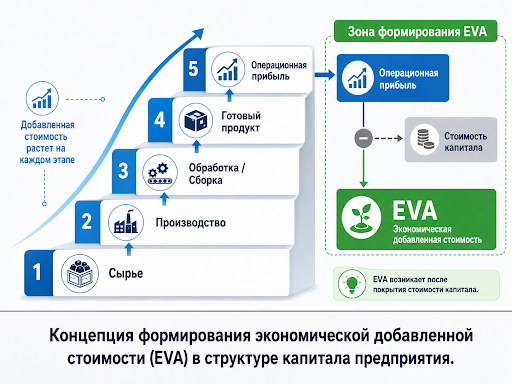
Разбирая, добавленная стоимость что это такое, экономисты указывают на разницу между выручкой от реализации продукции и затратами на приобретенные у внешних поставщиков ресурсы: сырье, материалы, электроэнергию. Отвечая на вопрос, что такое добавленная стоимость простыми словами, можно сформулировать так: это та часть цены товара, которую предприятие создало самостоятельно на своем этапе производственного цикла. Например, машиностроительный завод приобрел металлопрокат за 100 тыс. руб., а продал готовую турбину за 160 тыс. руб. — сформированная экономическая ценность составила 60 тыс. руб.
Академическое определение добавленной стоимости звучит строже: стоимость произведенных товаров и услуг за вычетом промежуточного потребления. В макроэкономике добавленная стоимость определяется как базовый компонент для расчета ВВП страны (сумма показателей всех отраслей плюс чистые налоги). В некоторых переводах зарубежной литературы встречается термин прибавленная стоимость, однако экономическая суть остается неизменной.
Точное определение добавленной ценности помогает инвесторам понять реальную эффективность конкретного звена в цепочке поставок. Данная концепция применима на любом уровне: от локального цеха до транснационального холдинга. Добавленная стоимость это объективный индикатор того, какой объем нового богатства сгенерировала компания, а не просто перепродала чужой труд.
Показатель EVA (Economic Value Added): сущность и роль
Финансовый eva показатель идет значительно дальше классического бухгалтерского учета. Базовая формула вычисления: EVA = NOPAT − (WACC × Invested Capital). Положительный результат означает, что бизнес генерирует реальное богатство для своих акционеров.
Принципиальное отличие заключается в том, что показатель EVA учитывает альтернативную стоимость привлечения всего капитала — как собственного, так и заемного. Глубокий анализ через этот мультипликатор позволяет оценить эффективность бизнеса без искажений: корпорация может декларировать чистую прибыль по отчетам, но фактически разрушать капитал, если операционная доходность ниже требуемой ставки WACC. Именно поэтому данная метрика стала золотым стандартом для оценки качества принимаемых управленческих решений.
Роль добавленной стоимости в бизнесе и экономике
Сформированная добавленная стоимость в бизнесе напрямую определяет макроэкономическую стабильность. Рост ВВП государства обеспечивается увеличением этого параметра в IT-секторе, обрабатывающей промышленности и высокотехнологичной сфере услуг. Экономика страны демонстрирует качественный рост только тогда, когда предприятия переходят от сырьевого экспорта к глубокой переработке.
На микроуровне корпоративные финансы становятся устойчивее: увеличивается маржа, ускоряется окупаемость капитальных вложений. Высокая ценность конечного продукта привлекает долгосрочные инвестиции, снижая зависимость от краткосрочных кредитов. Выгода очевидна для всех участников процесса: собственники получают дивиденды, сотрудники — конкурентную заработную плату, а государство — стабильные налоговые поступления. Регулярный аудит показателя помогает руководству понять, где именно генерируется прибыль, а где ресурсы расходуются нерационально.
Как рассчитать добавленную стоимость: формула и методы
Перед тем как рассчитать добавленную стоимость в ее классическом понимании, достаточно вычесть из выручки стоимость купленных материалов. Этот базовый метод подходит, когда анализируется простое производство или торговля.
Однако для оценки реального обогащения акционеров применяют метрику EVA. Она учитывает не только операционную маржу, но и плату за все используемые ресурсы, включая акционерный капитал. Экономическая прибыль возникает исключительно тогда, когда доходность превышает затраты на финансирование.
Формула: EVA = NOPAT − (WACC × Invested Capital).
Классическая формула расчета EVA и ее компоненты
Каждый компонент формулы отражает отдельный срез финансового состояния предприятия.
-
NOPAT (чистая операционная прибыль после налогов): рассчитывается как EBIT × (1 − ставка налога). В отличие от чистой прибыли, этот индикатор не учитывает процентные расходы, демонстрируя чистую операционную результативность без оглядки на структуру долга.
-
WACC (средневзвешенная стоимость капитала): минимальная барьерная ставка доходности. Отражает среднюю цену, которую корпорация платит инвесторам и кредиторам за предоставленные средства.
-
Invested Capital (инвестированный капитал): сумма собственного капитала и процентных обязательств, вложенных в основную деятельность. Беспроцентные текущие пассивы (например, кредиторская задолженность поставщикам) сюда не входят.
H3: Альтернативный метод: Спред доходности (ROIC – WACC)
Вторая вариация расчета выглядит так: EVA = (ROIC − WACC) × Invested Capital.
Спред доходности (разница между рентабельностью инвестиций ROIC и ценой капитала WACC) выступает ключевым индикатором здоровья корпорации. Если спред положительный, каждый вложенный рубль генерирует дополнительное богатство. Отрицательный спред сигнализирует о том, что масштабирование бизнеса лишь ускоряет разрушение акционерной стоимости, даже при росте выручки.
Пошаговый алгоритм расчета EVA по бухгалтерскому балансу
Практический расчет по стандартам бухгалтерского учета требует строгой последовательности действий без пропусков.
-
Подготовка баланса и отчета о финансовых результатах: сверка сопоставимости периодов и проверка корректности строк.
-
Расчет NOPAT: определение EBIT (прибыль до вычета процентов и налогов) и корректировка на ставку налога на прибыль (в РФ базовая ставка составляет 20%).
-
Определение величины инвестированного капитала по балансу: суммирование активов и вычитание беспроцентных текущих обязательств.
-
Определение WACC: вычисление средневзвешенной цены источников финансирования на основе рыночных данных.
-
Итоговый расчет: подстановка полученных значений в базовую формулу.
Пример расчета показателя EVA на обезличенных данных предприятия
Рассмотрим условную компанию «X». Вводные данные: выручка — 120 млн руб., себестоимость — 78 млн руб., налоги — 8,4 млн руб. Собственный капитал равен 90 млн руб., заемный — 50 млн руб. Ставка WACC зафиксирована на уровне 14%.
Вычисляем NOPAT: операционная прибыль (42 млн руб.) минус налоги дает 33,6 млн руб. Инвестированный капитал составляет 140 млн руб. (90 + 50). Умножаем 140 на 14% и получаем затраты на финансирование — 19,6 млн руб. Итоговая EVA равна 14,0 млн руб. (33,6 − 19,6). Математика подтверждает: менеджмент работает эффективно.
Таблица 1. Пример расчета показателя EVA по балансу
| Показатель | Значение (тыс. руб.) | Формула/Источник данных |
|---|---|---|
| Выручка | 120 000 | Отчет о финансовых результатах |
| Себестоимость | 78 000 | Отчет о финансовых результатах |
| Налоги | 8 400 | EBIT × 20% |
| NOPAT | 33 600 | EBIT − Налоги |
| Собственный капитал | 90 000 | Бухгалтерский баланс |
| Заемный капитал | 50 000 | Бухгалтерский баланс |
| WACC | 14% | Расчетное значение |
| Инвестированный капитал | 140 000 | Собственный + Заемный капитал |
| Итоговая EVA | 14 000 | NOPAT − (WACC × Инвестированный капитал) |
Практика применения EVA в управлении и оценке бизнеса
Сухие цифры обретают смысл исключительно при интеграции в систему принятия управленческих решений.
Примеры добавленной стоимости в различных отраслях
Рассматривая примеры добавленной стоимости, важно учитывать специфику секторов. В IT-индустрии добавление ценности происходит за счет интеллектуального труда: написания программного кода, проектирования архитектуры, R&D. Производство софта не требует тяжелых станков, поэтому технологичные корпорации часто демонстрируют высокую экономическую прибыль при минимальном объеме материальных активов.
В тяжелой промышленности бизнес работает иначе. Металлургия или энергетическое машиностроение требуют колоссальных вложений в основные средства: доменные печи, конвейеры, транспортную инфраструктуру. Здесь ценность формируется через глубокую переработку сырья и масштабный выпуск продукции. Из-за огромной базы активов затраты на финансирование высоки, поэтому удержать положительный спред доходности в этом секторе значительно сложнее.
Концепция управления на основе стоимости (VBM)
Value-Based Management (VBM) — это управленческая философия, где главным KPI для топ-менеджмента выступает максимизация благосостояния акционеров, а не просто рост выручки.
В рамках VBM показатель экономической прибыли становится основой для премирования директоров. Если бонус привязан к EVA, руководитель перестает инвестировать в проекты, доходность которых ниже WACC, даже если они сулят рост абсолютной бухгалтерской прибыли. Исторически такие гиганты, как Coca-Cola и General Electric, успешно применяли этот подход для реструктуризации портфеля брендов и закрытия нерентабельных направлений.
Как интерпретировать значение экономической добавленной стоимости
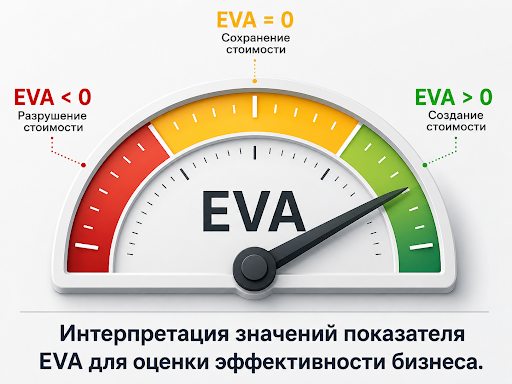
Анализ полученных результатов сводится к трем базовым сценариям:
-
EVA > 0: предприятие создает стоимость, так как рентабельность превышает затраты на привлечение фондов.
-
EVA = 0: бизнес окупается, сохраняя статус-кво, но не генерирует дополнительной премии за риск для инвесторов.
-
EVA < 0: происходит разрушение стоимости, капитал сжигается неэффективно (подобная ситуация часто маскируется наличием формальной чистой прибыли в отчетах).
Сравнение EVA с традиционными показателями (ROE, ROA, EBITDA)
Традиционные метрики обладают существенным изъяном: они игнорируют цену акционерного капитала. EBITDA демонстрирует грязный операционный денежный поток, но не учитывает стоимость долга. ROE фиксирует рентабельность собственных средств, но умалчивает о рисках. ROA показывает отдачу от активов, не сопоставляя ее со средневзвешенной ценой источников финансирования. Преимущество экономической добавленной стоимости в том, что она устраняет эти слепые зоны.
Сравнительный анализ финансовых метрик
|
Метрика |
Учитывает ли |
Учитывает ли |
Отражает ли |
|---|---|---|---|
|
EBITDA |
Нет |
Нет |
Нет |
|
ROE |
Косвенно |
Нет |
Нет |
|
ROA |
Нет |
Нет |
Нет |
|
EVA |
Да |
Да |
Да |
Взаимосвязь EVA с показателями MVA и CVA
Профессиональная оценка бизнеса требует понимания связи между текущей операционной эффективностью и долгосрочной капитализацией. Рыночная добавленная стоимость (MVA) математически представляет собой дисконтированную сумму всех будущих значений EVA. Денежная добавленная стоимость (CVA) опирается на схожую логику, но использует реальные денежные потоки вместо скорректированной учетной прибыли.
Справочно: В корпоративных финансах максимизация показателя EVA в долгосрочном периоде математически приводит к максимизации MVA (Market Value Added) — рыночной стоимости компании.
Часто задаваемые вопросы (FAQ) по расчету и применению EVA
Может ли бухгалтерская прибыль быть положительной, а EVA отрицательной?
Да, это классическая ситуация «скрытого убытка». Предприятие фиксирует чистую прибыль в отчете о финансовых результатах, но этих денег не хватает для покрытия стоимости привлеченного капитала (WACC).
Какие корректировки нужны для расчета NOPAT из чистой прибыли?
Для точного перехода необходимо исключить процентные расходы, капитализировать затраты на НИОКР с последующей амортизацией, восстановить амортизацию гудвилла и добавить лизинговые платежи. Налог пересчитывается от скорректированной операционной базы.
Для каких компаний метод EVA не подходит?
Методика искажает реальность при оценке стартапов на ранней стадии, организаций с отрицательным собственным капиталом и финансовых институтов (банков), где структура активов и пассивов требует принципиально иных подходов к расчету цены фондирования.