Финансовая модель проекта: полная структура и ключевые метрики
Детальный финансовый план компании на прогнозный период связывает базовые предпосылки с рассчитанными показателями и выступает частью общей бизнес-стратегии. Если говорить простыми словами, финансовая модель это оцифрованная система индикаторов, по которой оценивается текущее состояние бизнеса, прогнозируется будущая выручка, денежный поток и итоговая прибыль. Подобные фин модели представляют собой таблицы со связанными параметрами, наглядно демонстрирующие, за счет каких источников и в каком объеме генерируются доходы.
Данный инструмент часто путают с классическим бюджетированием, однако разница между ними принципиальна. Бюджет описывает плановое распределение потоков и контролирует жесткие лимиты затрат. Напротив, финансовое моделирование отвечает на вопрос о том, что произойдет при изменении цены, конверсии, штатного расписания или даты запуска продукта. Это полноценный симулятор бизнеса, позволяющий безопасно проверять гипотезы до старта реальных продаж. Идея становится жизнеспособным предприятием только тогда, когда ее удается корректно перевести в цифры.
Цели и задачи финансового моделирования: анализ, прогноз и планирование
Профессиональная разработка финансовой модели решает сразу несколько глобальных проблем бизнеса. Первая задача — глубокий анализ: система помогает понять, какие именно драйверы формируют выручку и на каких этапах компания теряет деньги. Вторая цель — точный прогноз: расчет поведения доходов и расходов на горизонте следующих месяцев или лет. Третья составляющая — стратегия: проверка управленческих решений на прочность без риска потери реального капитала.
Для принятия взвешенных решений требуется корректная отчетность в нужном разрезе. Собственник оценивает чистую прибыль, финансовый директор контролирует кассовые разрывы, а инвестор изучает потенциальную доходность вложений. Качественный финансовый анализ на базе единой системы расчетов позволяет выявить точку безубыточности и построить сценарии развития событий. Без подобной базы любое планирование превращается в интуитивное угадывание.
Важнейшая практическая цель — привлечение внешнего финансирования. Банки, кредитные организации и венчурные фонды запрашивают расчеты как обязательный документ. Статистика подтверждает рост значимости структурированной подготовки: количество сделок на рынках капитала стабильно увеличивается, а объем краудлендинга показывает двузначные темпы роста. Реалистичная оцифровка бизнеса повышает доверие инвесторов и обосновывает потребность в капитале значительно убедительнее текстовых презентаций.
Архитектура и структура финансовой модели: 3 главные формы
Фундамент любых корпоративных расчетов составляют три главных отчета, неразрывно связанных правилом двойной записи. Каждая операция отражается дважды: по дебету одного счета и по кредиту другого на одинаковую сумму. Чистая прибыль из отчета о прибылях и убытках перетекает в нераспределенную прибыль, увеличивая собственный капитал. Одновременно остаток денежных средств из отчета о движении денег формирует ликвидные активы.
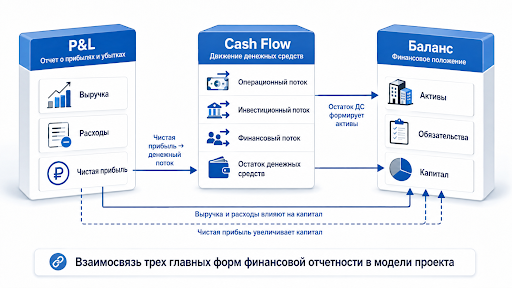
Отчет о прибылях и убытках (P&L)
Данная форма демонстрирует, сколько предприятие заработало и потратило за выбранный период методом начисления. Структура строится по международным стандартам: стартовой строкой выступает выручка (доход от продаж). Из нее вычитается себестоимость (COGS) — прямые затраты на производство продукции или оказание услуг. Разница образует валовую прибыль.
Далее списываются коммерческие и управленческие расходы (OPEX), что позволяет получить EBITDA — прибыль до вычета процентов, налогов и амортизации. После учета неденежных расходов на износ основных средств (D&A) формируется операционная прибыль (EBIT). Финальные шаги включают корректировку на финансовые доходы и расходы, а также уплату налога на прибыль, после чего фиксируется итоговый результат.
| Строка | Пример, тыс. руб. | Пояснение |
|---|---|---|
| Выручка | 10 000 | Доход от продаж товаров/услуг |
| Себестоимость (COGS) | −4 000 | Прямые затраты на производство |
| Валовая прибыль | 6 000 | Выручка минус себестоимость |
| Операционные расходы (OPEX) | −2 500 | Коммерческие и управленческие затраты |
| EBITDA | 3 500 | Прибыль до налогов, процентов и амортизации |
| Амортизация (D&A) | −300 | Неденежные расходы по ОС и НМА |
| EBIT | 3 200 | Операционная прибыль |
| Финансовые расходы | −200 | Проценты по кредитам и займам |
| Прибыль до налогообложения | 3 000 | Результат до налога на прибыль |
| Налог на прибыль | −600 | Обязательный налоговый расход |
| Чистая прибыль | 2 400 | Итоговый финансовый результат |
Отчет о движении денежных средств (Cash Flow / ДДС)
Отчет ДДС фиксирует исключительно кассовый метод: реальное движение денег по счетам. Разница между начислением в P&L и фактическими деньгами в кассе огромна. Если компания выставила счет клиенту в декабре, а оплата поступила в январе, то выручка признается декабрем, но поступление средств отразится только в январском Cash Flow.
Структура ДДС делится на три потока. Операционная деятельность включает поступления от покупателей, выплаты поставщикам и выдачу зарплат. Инвестиционная деятельность (CAPEX) отражает покупку или продажу оборудования и нематериальных активов. Финансовая деятельность показывает движение по кредитам, займам, выплаченным дивидендам и вкладам собственников.
Прогнозный баланс (Balance Sheet)
Баланс строится на фундаментальном уравнении: активы всегда равны сумме обязательств и собственного капитала. Левая часть отчета показывает, чем владеет компания, а правая — за счет каких источников это имущество профинансировано.
Главная роль баланса заключается в проверке математической корректности всей системы. Если после внесения новых данных итог актива и пассива не совпадает, значит, допущена арифметическая ошибка, нарушена логика связей или перепутаны знаки. Каждая корректная операция оставляет баланс в равновесии.
Расчеты в финансовой модели: ключевые параметры и показатели
Сборка трех форм отчетности создает базу, но истинная ценность инструмента раскрывается через финансовые показатели. Расчет модели всегда начинается с фиксации допущений: прогноза продаж, конверсии, инфляции, налоговых ставок и стоимости капитала. Изменение любого параметра автоматически пересчитывает всю экономику предприятия.
Метрики делятся на три смысловые группы. Инвестиционные индикаторы оценивают целесообразность запуска нового направления. Показатели рентабельности помогают контролировать операционную эффективность и оптимизировать текущие расходы. Метрики юнит-экономики незаменимы для цифровых продуктов, где важно понимать стоимость привлечения и удержания каждого пользователя. Ниже представлен детальный разбор каждой категории.
Инвестиционные показатели: NPV, IRR, Срок окупаемости (DPP)
Инвесторы принимают решения на основе трех базовых метрик. Чистая приведенная стоимость (NPV) показывает сумму денег, которую принесет проект за весь срок жизни, пересчитанную на сегодняшний день с учетом инфляции и рисков. Положительный NPV подтверждает, что бизнес генерирует добавленную стоимость.
Внутренняя норма доходности (IRR) отражает ставку процента, при которой NPV становится равен нулю. Для венчурных IT-проектов целевой ориентир IRR находится в диапазоне 20-25% для топ-квартиля, а для сильных B2B SaaS-решений с подтвержденной выручкой достигает 35-40%.
Дисконтированный срок окупаемости (DPP) определяет время, необходимое для возврата вложенных средств с учетом временной стоимости денег. Практический ориентир для успешных IT-стартапов составляет 10-11 месяцев.
Показатели рентабельности: EBITDA, Margin, ROI
Операционная эффективность оценивается через маржинальность. Валовая маржа показывает долю прибыли после вычета прямых затрат на производство. EBITDA выступает золотым стандартом для оценки бизнеса, так как очищает результат от влияния кредитной нагрузки, налоговых режимов и учетной политики по амортизации.
Коэффициент рентабельности инвестиций (ROI) считается по формуле: отношение чистой прибыли за вычетом инвестиций к сумме первоначальных вложений, умноженное на 100%. Если вложено 100 000 рублей, а накопленная прибыль составила 120 000 рублей, ROI равен 20%.
Метрики Unit-экономики: CAC, LTV, ARPU
Специфика расчетов для IT-проектов и e-commerce требует анализа на уровне одного клиента. Стоимость привлечения (CAC) включает все маркетинговые бюджеты и зарплаты отдела продаж, поделенные на количество новых покупателей. Пожизненная ценность (LTV) отражает совокупный доход, который приносит один пользователь за все время работы с сервисом. Средний чек (ARPU) показывает выручку на одного активного пользователя за выбранный период.
[E-E-A-T] Стандарт рынка 2026 года определяет, что оптимальное соотношение LTV к CAC для жизнеспособного проекта должно составлять не менее 3:1. Значение ниже этого порога сигнализирует о неустойчивой бизнес-модели: компания тратит на привлечение аудитории больше, чем способна заработать. Данная пропорция признана базовым бенчмарком в аналитических отчетах ведущих консалтинговых агентств. [E-E-A-T]
Финансовое моделирование: процесс и методология
Профессиональная методология финансового моделирования опирается на два противоположных подхода: сверху-вниз (Top-Down) и снизу-вверх (Bottom-Up). Выбор конкретного метода зависит от стадии развития компании и доступности исторических данных.
Подход Top-Down выстраивает логику от общей стратегии: оценивается объем целевого рынка, задается желаемая доля, после чего целевая выручка декомпозируется до планов конкретных подразделений. Процесс согласования проходит быстрее, однако возникает риск отрыва от операционной реальности, что приводит к невыполнимым планам продаж.
Подход Bottom-Up формирует бюджет от детальных расчетов на местах. Сначала оцениваются производственные мощности, пропускная способность каналов привлечения и конверсия, а затем данные консолидируются в сводный отчет. Этот путь требует больше времени, но точнее отражает реальные потребности бизнеса и выявляет узкие места до начала масштабирования. На практике оптимальный результат дает комбинирование обоих методов.
Как построить финансовую модель: пошаговое руководство
Разработка финансовой модели с нуля требует строгой последовательности действий. Хаотичное заполнение таблиц неизбежно приводит к логическим ошибкам. Построение финансовой модели включает пять обязательных этапов.
-
Сбор вводных данных. Определяется горизонт планирования, собирается историческая статистика за 12-24 месяца, фиксируются ключевые допущения: темпы роста, инфляция, ставки по кредитам и сезонность спроса.
-
Прогноз выручки. Доходы раскладываются по источникам и каналам продаж. Рассчитываются объемы реализации с привязкой к маркетинговым бюджетам и пропускной способности воронки.
-
Планирование расходов. Затраты строго разделяются на постоянные (аренда, оклады) и переменные (сырье, эквайринг, сдельная оплата). Переменные издержки привязываются формулами к объему прогнозируемых продаж.
-
Сборка трех отчетов. Формируется P&L, затем рассчитывается движение денежных средств, после чего сводится прогнозный баланс. На этом шаге проверяется математическое равенство активов и пассивов.
-
Расчет метрик и сценарный анализ. Вычисляются показатели рентабельности, инвестиционные мультипликаторы и проводится стресс-тестирование базовых предпосылок.
Финансовая модель проекта: особенности и применение
Инвестиционная финансовая модель проекта кардинально отличается от операционных расчетов действующего бизнеса. Главная цель проектного расчета — обосновать целесообразность капитальных вложений на старте. Горизонт планирования здесь составляет от 3 до 10 лет, а фокус смещен на расчет NPV, IRR и сроков окупаемости.
Операционная модель применяется для управления уже работающей компанией. Она детализирует процессы на горизонте 1-12 месяцев, используется для план-фактного анализа, контроля лимитов и предотвращения кассовых разрывов.
Для привлечения банковского финансирования в РФ проектные расчеты составляются исключительно в рублях (валюта допускается только для вспомогательных листов). Ключевым требованием банков выступает коэффициент покрытия долга (DSCR), который должен быть строго больше единицы. Венчурные фонды, в свою очередь, оценивают масштабируемость, юнит-экономику и понятный путь к выходу из капитала (exit).
Учет рисков и стратегическое планирование в финансовой модели
Стратегическое планирование невозможно без оценки неопределенности. Профессиональный расчет всегда включает стресс-тестирование, состоящее из трех сценариев: базового, оптимистичного и пессимистичного. Управление рисками требует понимания того, при каких условиях компания нарушит банковские ковенанты или столкнется с дефицитом ликвидности.
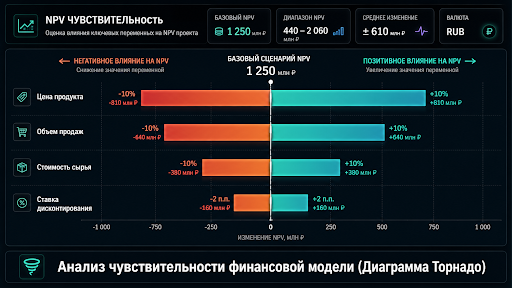
Анализ чувствительности выявляет наиболее уязвимые драйверы. Изменяя по одному параметру (например, снижая цену на 10% или увеличивая стоимость сырья на 15%), аналитики фиксируют отклонение итогового NPV. Результаты визуализируются с помощью диаграммы Торнадо, которая наглядно ранжирует факторы по силе их влияния на устойчивость предприятия.
Пример финансовой модели: кейс и структура
Рассмотрим абстрактный финансовая модель пример для запуска мобильного IT-приложения по модели подписки (SaaS). Структура делится на четыре логических блока. Первый блок содержит предпосылки: стоимость привлечения пользователя (CAC) заложена на уровне 800 рублей, ежемесячный отток (churn) составляет 5%, а средний чек подписки — 500 рублей.
Второй блок прогнозирует рост базы пользователей с учетом маркетингового бюджета. Третий блок формирует P&L и Cash Flow, где основными статьями расходов выступают зарплаты разработчиков, серверная инфраструктура и рекламный инвентарь. Четвертый блок сводит метрики: при заданных вводных LTV достигает 10 000 рублей, соотношение LTV/CAC равно 12.5, а выход на операционную безубыточность ожидается на 9-й месяц работы. Подобный образец легко адаптируется под любой цифровой продукт.
Инструменты финансового моделирования: программы и методы
Выбор программного обеспечения зависит от сложности задачи и требований инвесторов. Инструменты финансового моделирования варьируются от классических электронных таблиц до облачных платформ.
Microsoft Excel сохраняет статус абсолютного стандарта. Банки и государственные фонды требуют предоставлять расчеты именно в формате Excel без защиты паролем и скрытых листов. Программа обеспечивает максимальную гибкость, но требует уверенного знания формул. Google Таблицы выигрывают за счет нативного совместного доступа в реальном времени, что идеально подходит для распределенных команд на этапе сбора вводных данных.
Специализированные SaaS-сервисы (например, Finmodel или Planior) предлагают автоматизацию рутинных процессов, встроенные дашборды и защиту от случайного удаления формул. Порог входа в таких программах ниже, однако стоимость подписки и ограничения в кастомизации нестандартных бизнес-процессов делают их менее универсальными по сравнению с классическими таблицами.
| Инструмент | Порог входа | Гибкость | Совместный доступ | Стоимость |
|---|---|---|---|---|
| Microsoft Excel | Средний | Максимальная | Через OneDrive/веб | Платно (Microsoft 365) |
| Google Таблицы | Низкий | Высокая | Нативная, в реальном времени | Бесплатно / Google Workspace |
| SaaS-сервисы | Низкий | Средняя | Встроена в платформу | Платная подписка |
Типичные ошибки при финансовом моделировании
Практика аудита инвестиционных проектов выявляет ряд системных недочетов, которые разрушают доверие к предоставленным цифрам.
-
Эффект «хоккейной клюшки». График выручки демонстрирует стагнацию в первые месяцы, после чего происходит необоснованный вертикальный взлет. Подобный оптимизм без подтверждения пропускной способности каналов продаж отпугивает инвесторов.
-
Жесткое кодирование (hardcode). Ввод констант напрямую в формулы вместо ссылок на отдельный лист допущений. При изменении одного параметра приходится вручную переписывать десятки ячеек, что неизбежно ведет к критическим сбоям.
-
Игнорирование налогов и амортизации. Неучтенные налоговые обязательства искусственно завышают чистую прибыль на бумаге, что в реальности оборачивается жестким дефицитом ликвидности.
-
Отрыв от реальных бизнес-процессов. Расчеты живут отдельно от фактической экономики сделки, не учитывая производственные циклы, логистику и реальные сроки оборачиваемости дебиторской задолженности.
-
Отсутствие сценарного анализа. Игнорирование стресс-тестов оставляет компанию без резервов на случай макроэкономических шоков или локальных просадок спроса.
FAQ (Часто задаваемые вопросы)
Чем отличается финмодель от бизнес-плана?
Финмодель представляет собой математическое ядро в цифрах, прогнозирующее доходы и расходы. Бизнес-план — это комплексный текстовый документ, описывающий маркетинговую стратегию, команду и конкурентную среду, где таблица с расчетами выступает лишь одним из разделов.
На какой срок нужно строить финансовую модель?
Стандарт рынка предполагает горизонт в 3-5 лет. Первый год планируется с помесячной разбивкой для контроля операционной деятельности, а последующие периоды укрупняются до квартальных или годовых значений.
Как часто нужно обновлять данные в модели?
Для действующего бизнеса план-фактный анализ проводится ежемесячно. Фактические результаты выгружаются из учетных систем, сравниваются с прогнозом, после чего корректируются вводные допущения на будущие периоды.