Финансовая устойчивость компании: как рассчитать и интерпретировать коэффициенты
Способность бизнеса своевременно обслуживать взятые на себя обязательства без привлечения экстренной внешней поддержки формирует базис его выживаемости. Финансовая устойчивость определяет, насколько эффективно компания балансирует между собственными и заемными средствами, сохраняя независимость от кредиторов в периоды макроэкономической турбулентности. Грамотное управление финансами требует постоянного мониторинга структуры капитала, поскольку именно этот фактор гарантирует защиту от кассовых разрывов и риска банкротства.
Глубокая финансовая диагностика и объективная оценка финансового состояния напрямую влияют на кредитоспособность организации в глазах банковского сектора и потенциальных инвесторов. Статистика Банка России за 2026 год наглядно демонстрирует цену управленческих ошибок: у 89 крупнейших нефинансовых компаний страны мультипликатор «чистый долг/EBITDA» достиг отметки 1,9x, обновив четырехлетний максимум. Более того, анализ показал, что у 67% корпоративного долга коэффициент покрытия процентных выплат (ICR) упал ниже критического значения в 3 пункта. Банки трактуют такие метрики как высокий кредитный риск, что закономерно привело к росту доли проблемных ссуд до 3,9% от общего портфеля.
Регулярный финансовый анализ позволяет руководству вовремя заметить опасные тенденции. Изучая данные, которые предоставляет финансовая отчетность, менеджмент получает возможность превентивно реструктурировать долги, оптимизировать оборотный капитал и избежать ситуации, когда кредиторы отказывают в рефинансировании. Системный подход к цифрам трансформирует хаотичное реагирование на кризисы в прогнозируемую стратегию роста.
Структура баланса: активы, пассивы и долговые обязательства
Фундаментом для расчета любых аналитических метрик выступает бухгалтерский баланс (Форма №1). Этот документ строго разделен на две взаимосвязанные части, итоги которых всегда совпадают. Левая сторона — активы — показывает, каким имуществом владеет бизнес. Правая сторона — пассивы — раскрывает источники, за счет которых это имущество было приобретено.
Активы традиционно делятся на внеоборотные (строка 1100) и оборотные (строка 1200). К первым относятся нематериальные активы, основные средства, результаты исследований и долгосрочные вложения. Ко вторым — запасы, дебиторская задолженность, денежные средства и краткосрочные вложения. Пассивы включают капитал и резервы (строка 1300), а также долговая нагрузка, разделенная на долгосрочные (строка 1400) и краткосрочные обязательства (строка 1500). Базовое уравнение гласит: совокупные активы всегда равны совокупным пассивам. Именно эта структура позволяет проводить корректный анализ, выявляя, какая часть имущества профинансирована собственниками, а какая — кредиторами.
Показатели финансовой устойчивости предприятия: полный анализ и расчет
Профессиональная финансовая диагностика опирается на систему относительных величин. Абсолютные цифры из отчетности малоинформативны при сопоставлении разных бизнесов: выручка в миллиард рублей не гарантирует защиты от дефолта, если долги превышают полтора миллиарда. Относительные показатели финансовой устойчивости устраняют фактор масштаба, позволяя аналитикам сфокусироваться на пропорциях и качестве структуры капитала.
Коэффициенты финансовой устойчивости решают комплексную задачу: они оцифровывают уровень независимости компании от внешних заимствований. Сравнивая эти метрики в динамике за несколько лет, руководство видит реальный вектор развития. Если доля собственных средств падает, а кредитный рычаг растет, стабильность бизнеса находится под угрозой. Кроме того, относительные значения позволяют проводить бенчмаркинг — сравнивать свои результаты со среднеотраслевыми нормативами и прямыми конкурентами.
Комплексные показатели устойчивости предприятия не рассматриваются изолированно. Грамотное управление финансами требует оценки всей панели индикаторов. Рост одного коэффициента может сопровождаться критическим падением другого. Только сводный финансовый анализ дает объективную картину, позволяя принимать взвешенные решения о привлечении новых траншей, выплате дивидендов или необходимости срочной оптимизации издержек.
Формулы и расчет основных показателей финансовой устойчивости
Для проведения точной оценки используются стандартизированные математические модели. Каждая финансовая устойчивость формула привязана к конкретным строкам бухгалтерского баланса, что исключает двойные трактовки. Рассмотрим пять ключевых индикаторов, формирующих ядро аналитической работы.
1. Коэффициент автономии (финансовой независимости) Определяет долю активов, профинансированных исключительно за счет собственных средств владельцев бизнеса. Это главный маркер защиты от претензий кредиторов. Финансовая устойчивость расчет: строка 1300 / строка 1700. Нормативным считается значение выше 0,5. Если показатель превышает эту отметку, компания способна погасить все свои долги, реализовав лишь половину имеющегося имущества.
2. Коэффициент финансовой зависимости (Debt-to-Equity Ratio в адаптации) Демонстрирует, насколько сильно организация опирается на привлеченный капитал. По сути, это обратная сторона автономии. Расчет: (строка 1400 + строка 1500 − строка 1530 − строка 1540) / строка 1700. Оптимальный диапазон варьируется в пределах 0,6–0,7. Из вычислений намеренно исключаются доходы будущих периодов и оценочные обязательства, так как они не формируют реальную долговую нагрузку, требующую оттока денежных средств.
3. Коэффициент обеспеченности собственными оборотными средствами (СОС) Показывает наличие у предприятия собственных ресурсов для бесперебойного финансирования текущей операционной деятельности, не прибегая к коротким банковским займам. Расчет: (строка 1300 − строка 1100) / строка 1200. Норматив установлен на уровне больше 0,1. Числитель формулы отражает объем собственного капитала, оставшегося после покрытия всех внеоборотных активов. Если результат отрицательный, бизнес критически зависит от кредиторов в своей ежедневной работе.
4. Коэффициент маневренности собственного капитала Отражает способность менеджмента гибко распоряжаться собственными ресурсами. Он показывает, какая часть капитала находится в мобильной форме, а какая намертво заморожена в станках, зданиях и оборудовании. Расчет: (строка 1300 − строка 1100) / строка 1300. Рекомендуемый коридор значений — от 0,2 до 0,5. Высокая маневренность позволяет быстро перестраивать производственные процессы под меняющийся спрос без привлечения дорогих инвестиционных кредитов.
5. Коэффициент финансирования Иллюстрирует прямое соотношение между деньгами собственников и заемными ресурсами. Расчет: строка 1300 / (строка 1400 + строка 1500 − строка 1530 − строка 1540). Безопасным считается значение больше или равное 1. Падение показателя ниже единицы сигнализирует о том, что кредиторы вложили в бизнес больше средств, чем сами учредители, что резко снижает кредитоспособность при запросе новых лимитов.
Коэффициенты ликвидности: оценка способности предприятия погашать обязательства
Долгосрочная стабильность не гарантирует защиты от сиюминутных проблем с выплатами. Ликвидность оценивает способность бизнеса рассчитываться по своим краткосрочным долгам здесь и сейчас, используя имеющиеся оборотные активы. Если устойчивость говорит о здоровье структуры капитала в перспективе нескольких лет, то коэффициенты ликвидности диагностируют риск кассового разрыва в ближайшие месяцы.
Аналитики выделяют три уровня оценки, различающиеся степенью скорости конвертации активов в живые деньги:
-
Текущая ликвидность (норматив 1,5–2,5). Рассчитывается делением всех оборотных активов на краткосрочные обязательства. Показывает общий запас прочности.
-
Быстрая ликвидность (норматив 0,7–1,0). Из числителя исключаются запасы, так как продать сырье или готовую продукцию за один день без огромного дисконта невозможно. В расчет берутся только деньги, депозиты и дебиторская задолженность.
-
Абсолютная ликвидность (норматив 0,2–0,5). Самый жесткий стресс-тест. Учитывает исключительно денежные средства на счетах и высоколиквидные ценные бумаги.
Оценка финансового состояния требует контроля за тем, чтобы запас прочности покрывал минимум 2–3 месяца постоянных расходов компании. Падение показателей ниже нормативов требует немедленного вмешательства в управление дебиторской задолженностью.
Прибыльность и рентабельность: ключевые показатели эффективности
Способность генерировать чистый денежный поток — главный внутренний драйвер независимости. Прибыльность бизнеса напрямую формирует нераспределенную прибыль, которая пополняет собственный капитал, снижая потребность в банковских займах. Без эффективной операционной модели любые математические манипуляции с долгами дадут лишь временную отсрочку.
В корпоративных финансах выделяют три базовые метрики:
-
ROS (рентабельность продаж): отношение чистой прибыли к выручке. Демонстрирует маржинальность бизнеса и эффективность ценовой политики.
-
ROA (рентабельность активов): отношение чистой прибыли к среднегодовой стоимости всех активов. Показывает, насколько грамотно менеджмент использует доступное имущество.
-
ROE (рентабельность собственного капитала): отношение чистой прибыли к капиталу собственников.
Показатели рентабельности тесно связаны между собой через формулу Дюпона, где ROE раскладывается на произведение ROS, оборачиваемости активов и финансового рычага. Высокая маржа и ускоренный оборот запасов мультиплицируют отдачу на вложенные средства. Чем эффективнее работает предприятие, тем быстрее оно накапливает внутренние резервы, укрепляя свою фундаментальную базу.
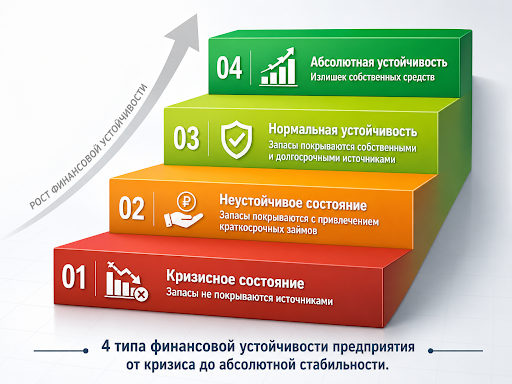
4 типа финансовой устойчивости компании
Для комплексной классификации положения дел на предприятии используется трехкомпонентный показатель. Он базируется на оценке того, какими именно источниками финансируются запасы компании. Расчет включает три дельты: излишек или недостаток собственных оборотных средств (ΔСОС), собственных и долгосрочных источников (ΔСДИ), а также общей величины источников, включая краткосрочные кредиты (ΔОИЗ). Результат формирует вектор состояния.
1. Абсолютная устойчивость Вектор принимает вид (1, 1, 1). Все запасы полностью покрываются собственными оборотными средствами. Организация не зависит от внешних кредиторов, обладает колоссальным запасом прочности. На практике встречается редко, преимущественно у компаний сферы услуг без сложного производственного цикла или у корпораций с огромной накопленной прибылью.
2. Нормальная устойчивость Вектор (0, 1, 1). Собственных оборотных средств уже не хватает для покрытия всех запасов, однако дефицит успешно перекрывается за счет долгосрочных займов. Это абсолютно здоровая, рабочая ситуация для большинства производственных и торговых предприятий. Заемные средства используются рационально, платежеспособность не вызывает опасений.
3. Неустойчивое состояние Вектор (0, 0, 1). Долгосрочных и собственных ресурсов недостаточно. Для финансирования текущей деятельности менеджмент вынужден привлекать дорогие краткосрочные кредиты. Возникают периодические задержки платежей поставщикам. Ситуация требует оперативного вмешательства: оптимизации складских остатков или реструктуризации кредитного портфеля.
4. Кризисное состояние Вектор (0, 0, 0). Запасы не обеспечены даже с учетом всех возможных источников финансирования, включая краткосрочные ссуды. Предприятие генерирует убытки, проедает собственный капитал и находится на грани банкротства. Выход из пике невозможен без жесткой антикризисной программы, распродажи части активов или вливания средств от новых инвесторов.
Сравнительная таблица основных показателей финансовой устойчивости
Для оперативной работы с отчетностью аналитикам требуется консолидированная информация. Ниже представлена сводная матрица, объединяющая ключевые показатели финансовой устойчивости, метрики, отражающие ликвидность, а также прибыльность и рентабельность. Таблица содержит точные формулы с привязкой к строкам баланса по РСБУ, актуальные нормативные значения и расшифровку экономического смысла каждого индикатора.
|
Показатель |
Формула |
Нормативное значение |
Что показывает (суть) |
|---|---|---|---|
|
Коэффициент автономии |
стр. 1300 / стр. 1700 |
≥ 0,5 |
Долю активов, обеспеченных собственным капиталом |
|
Коэффициент финансовой зависимости |
(стр. 1400 + стр. 1500 − стр. 1530 − стр. 1540) / стр. 1700 |
0,6–0,7 |
Степень зависимости от внешних кредиторов |
|
Коэффициент маневренности |
(стр. 1300 − стр. 1100) / стр. 1300 |
0,2–0,5 |
Долю капитала, инвестированную в оборотные средства |
|
Коэффициент обеспеченности СОС |
(стр. 1300 − стр. 1100) / стр. 1200 |
≥ 0,1 |
Наличие собственных средств для текущей деятельности |
Практический пример интерпретации результатов (данные на 2026 год)
Теоретические выкладки обретают смысл только при наложении на реальные цифры. Рассмотрим обезличенный кейс производственного предприятия, оценив динамику его развития за два отчетных периода.
В 2025 году совокупные активы компании составляли 100 млн рублей, собственный капитал равнялся 40 млн рублей, а внеоборотные активы оценивались в 25 млн рублей. Расчет показывает, что коэффициент автономии находился на уровне 0,40 (40/100). Это ниже нормативного порога в 0,5, что указывало на повышенную зависимость от банков. Коэффициент маневренности составлял 0,375 ((40-25)/40), что укладывалось в норму, демонстрируя наличие свободных средств в обороте.
В 2026 году менеджмент реализовал программу повышения эффективности. Активы выросли до 120 млн рублей, собственный капитал за счет нераспределенной прибыли увеличился до 54 млн рублей, внеоборотные активы составили 30 млн рублей. Новый расчет демонстрирует позитивный тренд: автономия выросла до 0,45 (54/120). Зависимость от кредиторов пропорционально снизилась до 0,55. Собственные оборотные средства увеличились с 15 до 24 млн рублей, подняв маневренность до 0,44.
Вывод очевиден: хотя компания еще не достигла идеального норматива автономии, выбранная стратегия работает. Структура баланса укрепляется, риски дефолта снижаются.
Проводить подобные вычисления вручную в масштабах крупного бизнеса нецелесообразно из-за высокого риска ошибок. Современные программные комплексы, такие как 1С:ERP, автоматизируют сбор данных. Система самостоятельно агрегирует информацию из первичных документов, формирует платежные календари, контролирует лимиты расходования средств и в режиме реального времени рассчитывает коэффициенты финансовой устойчивости, выводя их на дашборд руководителя.
Управление инвестициями и финансовыми ресурсами для устойчивого развития
Переход из кризисного или неустойчивого состояния в зону нормальной стабильности требует жесткой дисциплины и системного подхода. Практика показывает, что точечные меры не дают долгосрочного эффекта. Для оздоровления структуры баланса необходимо реализовать комплексный план действий.
Во-первых, требуется радикально оптимизировать запасы. Проведение ABC/XYZ-анализа позволяет выявить неликвидные позиции, замораживающие оборотный капитал. Распродажа излишков немедленно высвобождает денежные ресурсы, улучшая показатели ликвидности. Во-вторых, необходимо инициировать переговоры с банками о реструктуризации долгов. Перевод коротких займов в долгосрочные обязательства снижает ежемесячную нагрузку на денежный поток.
В-третьих, управление инвестициями должно подчиняться строгим приоритетам. В период нестабильности капиталоемкие проекты с долгим сроком окупаемости замораживаются. Финансы направляются исключительно в те направления, которые способны дать быструю отдачу. Наконец, внедрение сценарного планирования с горизонтом от 2 до 6 месяцев позволяет заранее моделировать кассовые разрывы и формировать резервные фонды, обеспечивая надежный тыл на случай макроэкономических шоков.
FAQ: Часто задаваемые вопросы
Чем коэффициент финансовой устойчивости отличается от коэффициента финансовой независимости?
Коэффициент независимости (автономии) учитывает исключительно долю собственного капитала в общих активах предприятия. Коэффициент устойчивости — более широкое понятие. В его числитель, помимо денег собственников, добавляются долгосрочные обязательства. Логика заключается в том, что длинные кредиты (на 3–5 лет) не требуют немедленного погашения, а значит, наравне с собственным капиталом формируют надежную базу для финансирования внеоборотных активов. Именно поэтому норматив для устойчивости выше (0,8–0,9), чем для автономии (0,5).
Что показывает коэффициент автономии простыми словами?
Он показывает, какая часть всего имущества компании куплена на «свои» деньги, а не в долг. Если показатель равен 0,6, это значит, что 60% станков, товаров и зданий принадлежат владельцам бизнеса, а 40% фактически находятся в залоге или профинансированы кредиторами. Чем выше эта цифра, тем спокойнее спит руководитель: при любом кризисе компания сможет расплатиться по счетам, просто продав часть активов, и при этом не обанкротится.
Где брать данные для анализа, если нет управленческой отчетности?
Вся необходимая база содержится в регламентированной бухгалтерской отчетности. Главный источник — Форма №1 (Бухгалтерский баланс), где зафиксированы остатки по активам и пассивам на отчетную дату. Для расчета рентабельности потребуется Форма №2 (Отчет о финансовых результатах), откуда берется показатель чистой прибыли и выручки. Если анализ проводится в отношении контрагента, эти формы можно легально скачать из Государственного информационного ресурса бухгалтерской отчетности (ГИР БО) или запросить через сервисы проверки юридических лиц.