Коэффициент обеспеченности собственными оборотными средствами: как рассчитать, формула и норматив
Показатель демонстрирует, какая доля текущих активов предприятия финансируется за счет внутренних, а не привлеченных извне ресурсов. Экономический смысл сводится к простому вопросу: если организация единовременно погасит все краткосрочные обязательства, останутся ли у нее ресурсы для продолжения операционной деятельности. По агрегированным данным финансовой аналитики, средняя обеспеченность собственными средствами среди устойчивых российских компаний в текущем периоде находится на уровне 32,0 пункта.
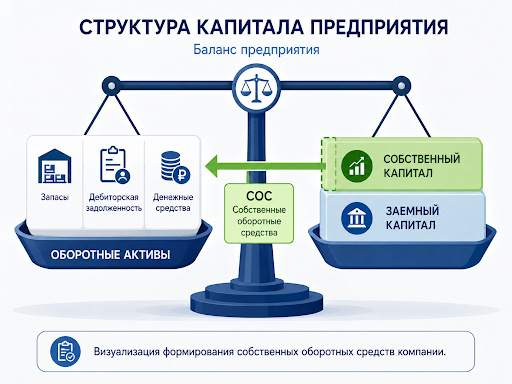
Для точного понимания метрики требуется разделить понятия совокупного имущества и свободных денег. Весь капитал бизнеса включает здания, оборудование, земельные участки и нематериальные права. Однако коэффициент обеспеченности собственными оборотными средствами оценивает исключительно ту часть ресурсов, которая остается свободной после полного покрытия стоимости низколиквидного имущества. Именно этот остаток направляется на закупку сырья, выплату заработной платы и расчеты с контрагентами.
Коэффициент СОС выступает строгим индикатором независимости бизнеса от кредиторов. Высокий коэффициент обеспеченности собственными источниками финансирования подтверждает, что организация способна генерировать выручку без постоянного привлечения новых займов. При этом коэффициент обеспеченности собственными оборотными средствами по балансу не отражает масштаб предприятия, а фокусируется исключительно на качестве структуры его пассивов. Грамотное финансирование текущих операций требует, чтобы оборотные активы опирались на надежный фундамент, а баланс сохранял запас прочности на случай макроэкономических шоков. Подобная финансовая стабильность критически важна для выживания в периоды жесткой монетарной политики.
Методологическая база для вычисления и трактовки данной метрики заложена Распоряжением Федерального управления по делам о несостоятельности (ФСДН РФ) от 12.08.1994 № 31-р. Несмотря на то что ведомство прошло через ряд трансформаций в 1997 и 1999 годах, превратившись в ФСФО, изданные им методические положения сохраняют легитимность. Нормативные акты были зарегистрированы в Минюсте, и на 2026 год правопреемственность позволяет использовать эти алгоритмы в рамках действующего законодательства о банкротстве как объективный стандарт финансового анализа.
Как рассчитать показатель: базовые и бухгалтерские формулы
Математическая оценка структуры пассивов разделяется на два подхода. Управленческий учет использует гибкую экономическую логику, позволяющую адаптировать вычисления под специфику конкретного бизнеса. Строгий регламентированный подход опирается исключительно на форму №1 бухгалтерской отчетности, что исключает двойные трактовки при проверках надзорными органами.
Общая экономическая формула
Базовая математическая модель выглядит следующим образом: (Собственный капитал − Внеоборотные активы) / Оборотные активы.
Логика вычитания внеоборотных активов из величины капитала базируется на принципе соответствия сроков ликвидности. Станки, недвижимость и лицензии невозможно быстро конвертировать в денежные средства без существенной потери стоимости. Следовательно, это наименее ликвидное имущество должно финансироваться за счет самых надежных и долгосрочных источников. Только та часть капитала, которая превышает стоимость тяжелых фондов, признается свободными оборотными средствами, способными обслуживать ежедневные потребности бизнеса. В расширенной управленческой практике к капиталу часто прибавляют долгосрочные обязательства, поскольку займы со сроком погашения более года выполняют функцию квазисобственных ресурсов.
Формула расчета коэффициента обеспеченности собственными оборотными средствами по балансу
Для стандартизированной оценки применяется коэффициент обеспеченности собственными средствами формула по балансу, которая использует строго определенные строки регламентированной отчетности. Расчет производится путем вычитания итога первого раздела из третьего, с последующим делением на итог второго раздела.
Актуальная структура отчетности по ФСБУ 4/2023 сохранила базовую нумерацию итоговых строк, хотя внутри разделов появились новые детализирующие позиции. Формула использует агрегированные данные, поэтому баланс предоставляет всю необходимую информацию без дополнительных корректировок. Оборотные средства и источники их формирования берутся на конкретную отчетную дату.
|
Элемент формулы |
Строка баланса |
Сущность |
|---|---|---|
|
Собственный капитал |
1300 |
Итог раздела III «Капитал и резервы» |
|
Внеоборотные активы |
1100 |
Итог раздела I актива баланса |
|
Оборотные активы |
1200 |
Итог раздела II актива баланса |
Пошаговая инструкция и практический пример
Пошаговый расчет коэффициента обеспеченности: пример
Практический расчет обеспеченности требует последовательного извлечения данных из финансовой отчетности. Рассмотрим алгоритм на базе обезличенных показателей условного производственного предприятия.
Первый шаг: сбор вводных данных. Из формы №1 выписываются значения: капитал и резервы (стр. 1300) составляют 18 000 тыс. руб., тяжелые фонды (стр. 1100) равны 12 500 тыс. руб., а текущие оборотные активы (стр. 1200) зафиксированы на уровне 22 000 тыс. руб.
Второй шаг: вычисление числителя. Формула требует найти разницу между капиталом и неликвидным имуществом: 18 000 − 12 500 = 5 500 тыс. руб. Полученная сумма представляет собой свободные средства, направленные на поддержание ежедневных операций.
Третий шаг: итоговый анализ. Коэффициент вычисляется делением полученного остатка на итог второго раздела: 5 500 / 22 000 = 0,25. Результат показывает, что четверть текущих потребностей бизнеса закрывается за счет внутренних ресурсов, а баланс обладает достаточным запасом прочности.
Нормативы, отклонения и интерпретация результатов
Значение и норматив коэффициента обеспеченности собственными оборотными средствами
Общепринятое значение коэффициента обеспеченности собственными оборотными средствами установлено на отметке не ниже 0,1. Данный порог означает, что минимум 10% текущего имущества предприятия должно формироваться из внутренних резервов, тогда как оставшиеся 90% допустимо перекрывать кредиторской задолженностью.
Установленный норматив не описывает зону комфорта или оптимальную модель управления. Это жесткая граница выживаемости. Коэффициент работает как призма ликвидности: он выявляет способность юридического лица обслуживать ежедневные платежи без экстренного поиска новых займов. Если обеспеченность падает ниже десятой доли, организация теряет маневренность и попадает в тотальную зависимость от настроений кредиторов.
Анализ опирается на следующую шкалу: показатели от 0,1 до 0,5 свидетельствуют о допустимом уровне риска, значения выше 0,5 подтверждают высокую независимость, а падение ниже 0,1 фиксирует дефицит ресурсов. Финансовый мониторинг требует регулярного отслеживания этой метрики, так как стабильность бизнеса напрямую зависит от качества структуры пассивов.
Нормативное значение 0,1 закреплено Постановлением Правительства РФ № 498 от 20.05.1994 как официальный критерий неудовлетворительной структуры баланса. В современной судебно-арбитражной практике, опирающейся на Постановление Пленума ВС РФ № 53, падение метрики ниже нормативных значений рассматривается в совокупности с другими факторами как один из признаков наступления объективного банкротства — момента, когда должник окончательно теряет способность удовлетворить требования кредиторов из-за превышения обязательств над реальной стоимостью активов.
Отрицательный коэффициент СОС: причины и риски банкротства
Уход показателя в отрицательную зону математически означает, что стоимость внеоборотных активов превысила размер собственного капитала. На практике это свидетельствует о том, что предприятие начало приобретать долгосрочное имущество (станки, здания) за счет краткосрочных коммерческих кредитов или долгов перед поставщиками. Подобный дисбаланс мгновенно разрушает платежеспособность.
Юридические последствия отрицательного значения нарастают лавинообразно. При длительном превышении обязательств над активами закон требует от общества принудительно уменьшить уставный капитал до размера чистых активов. Если чистые активы становятся меньше минимального уставного капитала, запускается механизм обязательной ликвидации юридического лица, а любые выплаты дивидендов строго блокируются.
Главная угроза кроется в механизме субсидиарной ответственности. Если компания входит в процедуру банкротства с отрицательными показателями, арбитражный управляющий детально изучает действия контролирующих лиц. Доведение бизнеса до неплатежеспособности, сокрытие факта ухудшения структуры баланса или совершение сделок, вымывающих ликвидность, дает кредиторам законное право взыскать корпоративные долги за счет личного имущества учредителей и директоров. Точка невозврата наступает тогда, когда руководство игнорирует хронический дефицит внутренних ресурсов и продолжает наращивать кредиторскую задолженность.
Анализ коэффициента обеспеченности: почему это важно?
Глубокий анализ структуры пассивов давно перестал быть формальной бухгалтерской процедурой. Сегодня это фундаментальный инструмент стратегического планирования, определяющий доступ бизнеса к внешним ресурсам.
Банковский сектор использует показатели независимости как базовый фильтр в скоринговых моделях. При рассмотрении заявок на корпоративное кредитование в 2026 году банки жестко оценивают долговую нагрузку. Если коэффициент обеспеченности падает ниже 0,1, система автоматически маркирует заемщика как высокорискового. Дополнительно анализируется показатель долговой нагрузки (ПДН) и коэффициент покрытия долга (DSCR). При ПДН выше 50% вероятность одобрения кредита резко снижается, а при DSCR ниже 1,2 заявка отправляется в зону гарантированного отказа. Стабильность внутренних ресурсов напрямую конвертируется в снижение процентных ставок по новым займам.
Для фондового рынка и частных вложений ликвидность выступает главным маркером качества корпоративного управления. Инвестиции направляются туда, где менеджмент способен поддерживать баланс между агрессивным ростом и финансовой безопасностью. Положительная динамика метрики сигнализирует инвесторам о том, что капитал компании прирастает быстрее, чем ее долги. Напротив, хронический дефицит внутренних источников финансирования отпугивает капитал, так как любые внешние шоки могут спровоцировать кассовый разрыв. Финансовый директор обязан балансировать между желанием масштабировать бизнес за счет кредитного плеча и необходимостью сохранять устойчивость операционной модели.
Как повысить коэффициент СОС: законные методы
Оздоровление структуры баланса достигается двумя магистральными путями: наращиванием числителя (капитала) или оптимизацией знаменателя (текущих активов и обязательств). Практика выделяет несколько абсолютно легальных и эффективных инструментов.
Первый метод заключается в капитализации нераспределенной прибыли. Отказ от выплаты дивидендов в пользу реинвестирования средств в бизнес напрямую увеличивает итог третьего раздела баланса. Это самый органичный способ повысить устойчивость без налоговых последствий.
Второй инструмент — прямые дополнительные взносы учредителей в имущество организации. Данная процедура не меняет номинальный размер уставного капитала, но мгновенно пополняет внутренние резервы, улучшая расчетные метрики.
Третий, наиболее востребованный метод — переквалификация краткосрочного долга учредителя в добавочный капитал. Если собственник ранее финансировал компанию через договоры займа, эти обязательства давят на баланс. Оформление решения единственного участника или протокола общего собрания позволяет конвертировать долг во вклад в имущество. Соглашение о прекращении обязательства новацией или прощением долга (при доле владения более 50%) делает операцию нейтральной для налогообложения. Обязательство исчезает из пассивов, а строка 1300 увеличивается, кардинально улучшая структуру финансирования.
Снижение краткосрочной кредиторской задолженности за счет перевода ее в долгосрочный формат (реструктуризация свыше 12 месяцев) также очищает текущие обязательства, косвенно улучшая общую картину платежеспособности.
Типичные ошибки анализа: переоценка активов и фиктивная дебиторка
Неквалифицированное вмешательство в отчетность часто приводит к искажению реальной картины. Разберем главные ловушки, разрушающие достоверность вычислений.
Математика показателя крайне чувствительна к процедуре переоценки основных средств. По правилам бухгалтерского учета, дооценка производственного станка должна синхронно увеличивать стоимость внеоборотных активов (строка 1100) и добавочный капитал (строка 1340). При таком отражении эффект для формулы остается нейтральным. Однако типичная ошибка заключается в том, что бухгалтер увеличивает балансовую стоимость оборудования, игнорируя корректировку капитала. В результате вычитаемое в числителе растет, а сам капитал остается прежним. Метрика искусственно обрушается, создавая иллюзию потери ликвидности и провоцируя вопросы со стороны банковского мониторинга.
Вторая проблема связана с качеством второго раздела актива. Наличие на балансе фиктивной или безнадежной дебиторской задолженности искусственно раздувает знаменатель формулы. Долги контрагентов, которые невозможно взыскать, не способны финансировать текущую деятельность. Объективная оценка требует предварительного отсечения «мертвой» дебиторки и формирования адекватных резервов по сомнительным долгам. Игнорирование этого правила маскирует реальный дефицит ресурсов.
Связь с коэффициентом текущей ликвидности
Комплексная оценка платежеспособности невозможна при изоляции метрик друг от друга. Коэффициент обеспеченности работает в неразрывном тандеме с коэффициентом текущей ликвидности (Current Ratio).
Текущая ликвидность отвечает на вопрос: сколько рублей оборотного имущества приходится на один рубль краткосрочных долгов. Математически этот показатель выражается формулой: 1 + (СОС / краткосрочные обязательства). Зависимость абсолютно прямая — способность перекрывать долги базируется на объеме свободных внутренних ресурсов.
Анализировать их по отдельности бессмысленно. Высокая текущая ликвидность при отрицательной обеспеченности означает, что компания способна погасить долги прямо сейчас, но делает это исключительно за счет перекредитования. Любой отказ банка в новом транше приведет к дефолту. Обратная ситуация: отличная обеспеченность при низкой ликвидности показывает, что бизнес структурно здоров, но его деньги заморожены в неликвидных запасах, что грозит техническими кассовыми разрывами. Только совместный мониторинг дает объемную картину финансового здоровья.
Часто задаваемые вопросы (FAQ)
Как отрасль влияет на норматив коэффициента?
Установленный государством порог 0,1 является универсальным минимумом, однако реальные отраслевые ориентиры кардинально различаются из-за специфики операционных циклов. Для тяжелого машиностроения, металлургии и других фондоемких производств нормальным считается диапазон 0,1–0,25. Огромная доля дорогостоящего оборудования в балансе объективно поглощает львиную долю капитала, оставляя для оборота минимальные значения.
В розничной и оптовой торговле ситуация обратная. Торговые сети не держат на балансе заводы, их главное имущество — это товары в обороте. Поэтому для ритейла здоровый диапазон начинается от 0,15 и доходит до 0,35. При проведении аудита показатели конкретного юридического лица всегда сопоставляются со среднеотраслевыми значениями, а не только с базовым государственным минимумом.
Может ли учредительский заем заменить собственные средства при расчете?
Нет, не может, если он оформлен некорректно. Согласно требованиям ПБУ 15/2008, любые поступления по договорам займа со сроком возврата до 12 месяцев отражаются на счете 66 как краткосрочная кредиторская задолженность. В раздел «Капитал и резервы» эти суммы не попадают.
Статус учредителя не имеет значения для правил бухгалтерского учета — юридически он выступает обычным внешним кредитором. Ловушка срочности заключается в том, что деньги, выданные собственником «на развитие», формально ухудшают структуру пассивов, увеличивая долговую нагрузку. Чтобы эти вливания реально усилили независимость бизнеса и отразились в расчетах, заем необходимо официально конвертировать в добавочный капитал через корпоративные процедуры, переведя суммы из обязательств в состав полноценных внутренних источников.