Создание центров финансовой ответственности (ЦФО) в компании: что это и зачем нужно
Отвечая на базовый вопрос, что такое ЦФО, финансовые аналитики определяют данный термин как структурное подразделение или организационную единицу предприятия, которая контролирует определенные финансовые показатели и способна непосредственно влиять на доходы, расходы, прибыль или инвестиции. Понятие центры финансовой ответственности подразумевает смещение фокуса с функциональной логики работы на измеримый экономический результат.
Частый запрос в корпоративной среде — ЦФО расшифровка: аббревиатура означает центр финансовой ответственности. Сущность инструмента заключается в том, что каждому участку бизнеса назначают владельца и фиксируют, какими именно ресурсами он управляет. Разбирая детально, ЦФО что это, важно отметить: подразделение осуществляет набор хозяйственных операций, оказывает прямое воздействие на их рентабельность и отвечает перед вышестоящим руководством за реализацию установленных целей. Пользователи, ищущие информацию по запросу «ЦФО что», должны понимать главное: отдел не просто выполняет задачи, а несет ответственность за конкретные деньги.
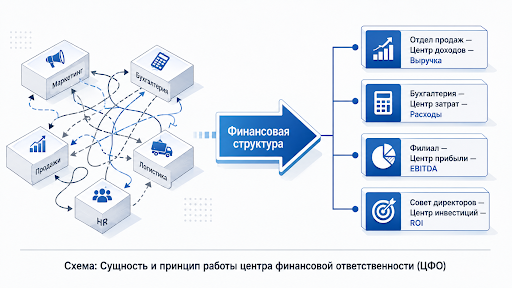
Отличие финансовой структуры от организационной
Организационная структура отвечает на вопрос о подчинении сотрудников, тогда как финансовая определяет зоны ответственности за денежные потоки. Эти две логики редко совпадают на практике. Например, в крупной компании отдел продаж подчиняется коммерческому директору, а главный бухгалтер отвечает за дебиторскую задолженность. Полномочия разнесены по разным линиям, что мешает росту выручки.
Другой пример: на производстве участок с современными станками выделяют в отдельный центр ответственности, хотя в оргструктуре он входит в общий цех. Причина кроется в иной производительности и нормативных затратах. Финансовая структура решает подобные коллизии, выстраивая иерархию не по штатному расписанию, а по логике принятия управленческих решений.
Сравнение организационной и финансовой структуры компании
|
Критерий |
Организационная структура |
Финансовая структура |
|---|---|---|
|
Главная цель |
Координация работы, распределение ответственности и подчинения |
Распределение финансовой ответственности между подразделениями |
|
Базовые элементы |
Роли, должности, уровни управления, линии подчинения, отделы |
Центры финансовой ответственности (ЦФО) |
|
Тип иерархии |
Административная: линейная, функциональная, дивизионная, матричная |
Финансовая: по типу контролируемых показателей |
|
Конечный результат |
Согласованное выполнение задач через взаимодействие отделов |
Достижение финансовых целей через управление показателями ЦФО |
Зачем компании нужны ЦФО: главные цели внедрения
В 2026 году корпоративная структура смещается к большей централизации и жесткому контролю. Согласно исследованиям рынка управленческого консалтинга, 47% финансовых директоров планируют дальнейшую централизацию функций и расширение общих центров обслуживания (shared services). Внедрение системы решает ряд критических бизнес-задач.
Прозрачность денежных потоков достигается за счет привязки каждого рубля расхода или дохода к конкретному центру. Исчезают «серые зоны», когда средства тратятся без понимания целесообразности. Устраняются «черные дыры» в бюджете. В торговой сети логистика контролирует закупки, маркетинг отвечает за продажи, а за валовую прибыль не отвечает никто. Выделение центров закрывает этот разрыв, назначая владельца для каждого показателя.
Делегирование ответственности меняет мотивацию руководителей. Менеджер получает четкие полномочия, управляет бюджетом и ориентируется на достижение конкретных KPI, а не просто выполняет рутинные задачи. Одновременно усиливается контроль административных расходов. Даже на фоне роста выручки предприятия стремятся оптимизировать накладные затраты. План-факт анализ по каждому подразделению выявляет отклонения на ранних стадиях.
Виды центров финансовой ответственности: классификация и особенности
Классификация строится на основе того, какими показателями руководитель реально управляет. Чем шире права на принятие управленческих решений, тем выше статус подразделения. Переход от теории к практике требует понимания, какие виды ЦФО существуют и как они функционируют. Выделяют следующие типы:
-
Центр затрат (ЦЗ)
-
Центр доходов (ЦД)
-
Центр маржинального дохода (ЦМД)
-
Центр прибыли (ЦП)
-
Центр инвестиций (ЦИ)
Центр затрат (ЦЗ)
Центр затрат отвечает исключительно за уровень и структуру расходов. Руководитель принимает решения по смете, экономии и нормированию затрат, но на выручку почти не влияет. Зона ответственности ограничивается соблюдением установленных лимитов и оптимизацией издержек.
Типичные примеры включают бухгалтерию на заводе, HR-службу, IT-отдел в нетехнологической компании, административную службу в ритейле. Ключевые метрики оценки работы: факт затрат по отношению к бюджету и процент отклонения от плана.
Центр доходов (ЦД)
Центр доходов управляет выручкой и общим объемом продаж. Руководитель имеет право влиять на ценообразование, скидки, ассортиментную матрицу, однако не контролирует основные производственные или логистические расходы. Задача максимизировать поступления без глубокого контроля себестоимости.
Примеры: отдел продаж в IT-секторе, региональный офис продаж производственного предприятия, торговая точка розничной сети. Эффективность измеряется выполнением плана продаж и динамикой роста выручки.
Центр маржинального дохода (ЦМД)
Центр маржинального дохода контролирует разницу между выручкой и переменными затратами. Руководитель управляет продажами и прямыми издержками, но не несет полной ответственности за распределенные накладные расходы компании.
Примеры: производственный цех, выпускающий конкретную линейку продукции, онлайн-канал продаж в IT-сервисе, дилерская сеть производителя, категорийное направление в ритейле. KPI базируется на показателях маржинального дохода и маржи после вычета прямых расходов.
Центр прибыли (ЦП)
Центр прибыли обладает широким уровнем полномочий, одновременно управляя доходами и расходами. Руководитель несет ответственность за итоговый финансовый результат (P&L) своего направления. Это формат автономной «мини-компании» внутри корпорации.
Примеры: продуктовый business unit в IT, отдельный завод или производственная площадка, региональная сеть магазинов. Оценка работы проводится на основе чистой прибыли и показателя EBITDA.
Центр инвестиций (ЦИ)
Центр инвестиций представляет собой высший уровень финансовой ответственности. Помимо управления P&L, руководитель принимает стратегические решения по вложениям, управлению активами и капиталовложениям.
Примеры: совет директоров, управляющая компания холдинга, R&D-команда с выделенной инвестиционной программой, крупный производственный кластер.
Для оценки эффективности центров инвестиций применяются строгие математические формулы, опирающиеся на международные стандарты управленческого учета.
Расчет рентабельности инвестированного капитала (ROI): ROI = (EBIT / ((ИКн + ИКк) / 2)) × 100% Где EBIT — операционная прибыль до вычета процентов и налогов; ИКн и ИКк — инвестированный капитал на начало и конец периода соответственно.
Расчет экономической добавленной стоимости (EVA): EVA = NOPAT − WACC × IC Эквивалентная форма: EVA = (ROIC − WACC) × IC Где NOPAT — чистая операционная прибыль после уплаты налогов; WACC — средневзвешенная стоимость капитала; IC — инвестированный капитал; ROIC — рентабельность инвестированного капитала.
Управление центрами финансовой ответственности: цели, задачи и показатели
Стратегия и целеполагание. Управление центрами строится на интеграции локальных задач в глобальную стратегию компании. Каждому подразделению устанавливают бюджет и набор KPI на отчетный период. Важнейший принцип организации работы — подконтрольность: в зону ответственности руководителя включают только те показатели, на которые он способен влиять своими решениями.
Оперативный контроль и информация. Базовым инструментом выступает план-факт анализ. Проводится ежемесячное сравнение фактических данных с бюджетом с глубокой детализацией по статьям. Отклонения фиксируются, анализируются причины, после чего принимаются корректирующие меры. Индекс KPI-исполнения служит сводной оценкой выполнения показателей, используемой для мотивации персонала и пересмотра планов.
Распределение ресурсов и затрат. Управление финансами требует точного разнесения косвенных расходов. Метод ABC-costing (распределение по кост-драйверам) позволяет корректно распределить общие затраты между отделами, даже если руководитель не контролирует их напрямую. Заранее устанавливаются драйверы распределения и жесткий регламент аллокации.
Сценарное планирование. Устойчивость бюджетов проверяется через расчет базового, оптимистичного и пессимистичного сценариев. Стресс-тестирование планов снижает риски кассовых разрывов и обеспечивает готовность системы к макроэкономическим колебаниям.
Роль ЦФО в управлении финансами и финансовом анализе
Система центров ответственности выступает фундаментом бюджетирования и финансового планирования. Операционные бюджеты отдельных подразделений формируют первичный слой планирования. Каждый отдел прогнозирует свои доходы, расходы и движение денежных средств. Впоследствии эти данные консолидируются в мастер-бюджет компании.
Связь выстраивается строго иерархично: статьи операционных бюджетов раскладываются по функциональным признакам и собираются в сводные документы. Формируются бюджет доходов и расходов (БДР), бюджет движения денежных средств (БДДС) и управленческий баланс. Любые изменения на уровне локального центра автоматически проходят вверх по финансовой модели, влияя на сводные показатели прибыльности и ликвидности.
Финансовый анализ в разрезе центров позволяет оценивать рентабельность не только предприятия в целом, но и каждого направления отдельно. Расчет показателей ROI, ROA, ROS и EBITDA на уровне подразделений дает объективную базу для принятия решений о масштабировании, реструктуризации или закрытии неэффективных направлений. ЦФО финансы делает прозрачными, обеспечивая контроль исполнения планов на всех уровнях корпоративной иерархии.
ЦФО в бухгалтерии: принципы и роль в финансовом учете
Разбирая запрос ЦФО бухгалтерия, необходимо четко разграничить виды учета. ЦФО в бухгалтерии это исключительно инструмент управленческого учета, который не является объектом регулирования РСБУ (Российских стандартов бухгалтерского учета) или МСФО. Бухгалтерский учет ведется по строгим требованиям законодательства для формирования внешней отчетности. В бухгалтерском учете выделение центров не обязательно, так как система предназначена для внутреннего распределения ответственности.
Однако управленческий учет использует данные бухгалтерии как надежный базис. Технология переноса информации реализуется через карту соответствия счетов и классификаторов. Процесс включает три этапа: классификацию первичных документов, трансформацию в статьи управленческого учета и корректировки для уточнения показателей.
Для каждого управленческого счета задается правило заполнения из бухгалтерских регистров, а операции сразу размечаются по центрам ответственности. Косвенные затраты распределяются по утвержденным драйверам, а данные обогащаются признаками продукта или клиента. Это исключает искажения и позволяет получать достоверную картину финансовых результатов, не пытаясь читать управленческую аналитику напрямую из регламентированной отчетности.
Пошаговый план создания ЦФО в компании
Системный подход при проектировании финансовой структуры критически важен для успеха. Попытки внедрить изменения хаотично приводят к созданию формальной структуры без реального управленческого эффекта. Для среднего бизнеса реалистичный срок реализации проекта составляет от 3 до 6 месяцев при простом контуре, и до 6–9 месяцев при сложной иерархии и глубоких IT-интеграциях.
Видео: Пошаговая настройка финансовой структуры и ЦФО в 1С:ERP.
Этап 1. Анализ текущей бизнес-модели и оргструктуры
Срок реализации: 2–4 недели. Проводится глубокий аудит существующих бизнес-процессов. Анализируются источники доходов, статьи затрат, зоны принятия решений и причины возникновения кассовых разрывов. Выявляются границы реальной ответственности менеджеров. Часто на этом этапе обнаруживается, что формальная организационная структура сильно расходится с фактическим движением денежных средств.
Этап 2. Проектирование финансовой структуры
Срок реализации: 3–6 недель. Иерархия строится от принимаемых управленческих решений, а не от текущей схемы отделов. Бизнес декомпозируется: выделяются направления деятельности, продукты, функции и внутренние «мини-компании». Каждому участку назначается владелец, фиксируются контролируемые им активы и инвестиции. Тип центра выбирается строго исходя из реальных полномочий руководителя.
Этап 3. Разработка системы бюджетирования и KPI
Срок реализации: интегрирован в этап проектирования. Подразделения связываются с бюджетами. Для центров затрат устанавливается гибкий бюджет с жесткими лимитами по статьям. Для центров прибыли формируется трехуровневый результат: маржинальная, операционная и чистая прибыль. Утверждаются правила распределения косвенных расходов и закрепляются метрики эффективности.
Этап 4. Регламентация (создание Положения о ЦФО)
Срок реализации: 2–4 недели. Формируется паспорт каждого центра, документально закрепляющий полномочия. Положение о финансовой структуре включает обязательные разделы: общие положения, термины и определения, принципы бюджетного управления, состав и классификацию центров, права и обязанности руководителей, показатели мотивации, заключительные положения. Главный принцип — четкое отделение контролируемых затрат от прослеживаемых.
Этап 5. Автоматизация управленческого учета
Срок реализации: 4–8 недель. Структура интегрируется в IT-инфраструктуру. В системах класса ERP (например, 1С:ERP) справочник «Структура предприятия» реализуется как иерархический список управленческих подразделений без привязки к юридическим лицам. Справочник центров ответственности носит аналитический характер и используется как разрез в бюджетных формах. После настройки проводится пилотная проверка модели на фактических операциях (2–6 недель), затем следует обучение сотрудников и запуск в промышленную эксплуатацию.
Частые ошибки при выделении ЦФО и как их избежать
Сбои при внедрении системы чаще всего проявляются на этапе эксплуатации, когда выясняется нежизнеспособность спроектированной модели. Анализ антикейсов позволяет предотвратить потерю времени и ресурсов.
Наделение руководителя ответственностью без полномочий. Менеджер отвечает за показатель, но не имеет рычагов влияния на него. Например, руководителю ставят в KPI уровень затрат на логистику, хотя он не управляет выбором подрядчиков. Предотвращение: закреплять за центром только те метрики, которые управляются его прямыми решениями. Заранее проверять полномочия по ценообразованию, закупкам и штатному расписанию.
Копирование организационной структуры. Финансовую иерархию выстраивают по штатному расписанию, игнорируя реальные бизнес-процессы. Предотвращение: проектировать систему от финансовых потоков и логики управления, а не от названий должностей.
Избыточное дробление структуры. Создание микро-ЦФО перегружает учетную систему, увеличивает административные расходы на ведение аналитики и снижает ценность отчетов. Предотвращение: выделять центры исключительно там, где присутствует реальный управленческий рычаг. Начинать внедрение с укрупненной модели.
Непрозрачные правила учета. Базы распределения косвенных расходов меняются хаотично, формулы пересчитываются задним числом. Руководители теряют доверие к финансовым результатам. Предотвращение: до старта утвердить единую методологию, драйверы и правила гибкого пересчета, запретив ретроспективные изменения.
Формальное внедрение без привязки к управлению. Отчеты формируются исправно, но управленческие решения на их основе не принимаются. Предотвращение: жестко привязать систему к регулярному план-факт анализу, корректировке стратегии и системе финансовой мотивации владельцев центров.